กู้บ้านหลังที่สอง 2569: LTV 100% ไม่ต้องดาวน์จริงไหม ต้องมีรายได้เท่าไร
23 ตุลาคม 2569
อัปเดตล่าสุด 23 ตุลาคม 2569
สรุปสั้น: สัญญากู้บ้านที่ทำตั้งแต่ 1 ก.ค. 2569 ถึง 30 มิ.ย. 2570 ธปท. ให้เพดาน LTV 100% สำหรับบ้านหลังที่สองขึ้นไปที่ราคาต่ำกว่า 10 ล้านบาท และสำหรับบ้านราคา 10 ล้านขึ้นไปตั้งแต่หลังแรก ทำให้ไม่ต้องมีเงินดาวน์ตามเกณฑ์ ธปท. (ปกติหลังที่สองต้องดาวน์ 10–20%) แต่ธนาคารยังดูรายได้และภาระหนี้ทั้งหมด ค่างวดหลังแรกรวมกับหลังใหม่จึงต้องไม่เกินราว 40–50% ของรายได้
LTV บ้านหลังที่สอง: ช่วงผ่อนคลายเทียบกับเกณฑ์ปกติ
| ราคาหลักประกัน | สัญญาที่ | เกณฑ์ปกติ | ช่วงผ่อนคลาย (สัญญา 1 ก.ค. 69 – 30 มิ.ย. 70) |
|---|---|---|---|
| ต่ำกว่า 10 ล้าน | 1 | 100% | 100% |
| 2 | 80–90% (ขึ้นกับระยะเวลาผ่อนสัญญาแรก) | 100% | |
| 3 ขึ้นไป | 70% | 100% | |
| 10 ล้านขึ้นไป | 1 | 90% | 100% |
| 2 | 80% | 100% | |
| 3 ขึ้นไป | 70% | 100% |
LTV คือเพดานสูงสุด ไม่ใช่สิ่งที่ธนาคารต้องให้ ธนาคารอาจให้น้อยกว่านี้ตามความเสี่ยงของผู้กู้และทรัพย์ โดยเฉพาะบ้านพักตากอากาศหรือคอนโดในเมืองท่องเที่ยว
นับ "สัญญาที่ 2" อย่างไร
- นับจากสัญญากู้ซื้อที่อยู่อาศัยที่ยังผ่อนไม่หมด ถ้าบ้านหลังแรกผ่อนหมดแล้ว หลังใหม่มักนับเป็นสัญญาที่ 1
- บ้านที่ซื้อเงินสดไม่นับเป็นสัญญา
- ผู้กู้ร่วมที่ไม่ได้มีชื่อถือกรรมสิทธิ์ในบ้านหลังนั้น โดยทั่วไปไม่นับเป็นสัญญาของผู้กู้ร่วม แต่ภาระผ่อนยังถูกนำไปคิด DSR
- ควรให้ธนาคารยืนยันลำดับสัญญาเป็นลายลักษณ์อักษรก่อนวางเงินจอง
ตัวอย่าง: มีคอนโดผ่อนอยู่ อยากซื้อพูลวิลล่าบางเสร่ 4.5 ล้าน ไว้พักผ่อน
| รายการ | เกณฑ์ปกติ (LTV 90%) | ช่วงผ่อนคลาย (LTV 100%) |
|---|---|---|
| เงินดาวน์ขั้นต่ำตามเกณฑ์ ธปท. | 450,000 | 0 |
| วงเงินกู้สูงสุด | 4,050,000 | 4,500,000 |
| ค่างวด (ดอกเบี้ยเฉลี่ย 3.5% 30 ปี) | 18,186 | 20,207 |
| ค่าโอน + จดจำนอง (ผู้ซื้อคนไทย ราคาไม่เกิน 7 ล้าน) | 0.01% + 0.01% (ประมาณ 900 บาท ถ้าราคาประเมิน 4.5 ล้าน) | |
ถ้าค่างวดคอนโดเดิมคือ 12,000 บาท ภาระรวมจะเป็นราว 32,200 บาทต่อเดือน ที่ DSR 40% ต้องมีรายได้อย่างน้อยราว 80,500 บาท ต่อเดือน ลองคำนวณของคุณเองที่ เครื่องคำนวณผ่อนบ้าน
ค่าใช้จ่ายที่ต่างจากบ้านหลังแรก
| รายการ | บ้านหลังหลัก (เป็นเจ้าของและมีชื่อในทะเบียนบ้าน ณ 1 ม.ค. ของปีภาษี) | บ้านหลังที่สอง |
|---|---|---|
| ภาษีที่ดินและสิ่งปลูกสร้าง | ยกเว้นถ้ามูลค่าไม่เกิน 50 ล้านบาท (เจ้าของที่ดินและบ้าน) | 0.02% สำหรับมูลค่าไม่เกิน 50 ล้านบาท เช่น ราคาประเมิน 3.5 ล้าน เสียราว 700 บาท/ปี |
| มาตรการลดค่าโอน 0.01% | ได้ (ราคาไม่เกิน 7 ล้าน) | ได้เหมือนกัน ไม่จำกัดว่าต้องเป็นหลังแรก |
| ภาษีธุรกิจเฉพาะตอนขาย | ยกเว้นถ้าเป็นที่อยู่อาศัยหลักและมีชื่อในทะเบียนบ้านไม่น้อยกว่า 1 ปี | โดยทั่วไปเสีย 3.3% ถ้าขายภายใน 5 ปี (ยกเว้นบางกรณี เช่น ได้มาโดยมรดก) |
| ปล่อยเช่า | - | ค่าเช่าเป็นเงินได้ต้องยื่นภาษี หักค่าใช้จ่ายแบบเหมาได้ 30% |
เช็คลิสต์ก่อนยื่นกู้บ้านหลังที่สอง
- คำนวณ DSR รวมทุกหนี้ ทั้งบ้านหลังแรก รถ บัตรเครดิต ก่อนเลือกราคาบ้าน
- เตรียมดาวน์ไว้บ้าง แม้ LTV 100% ธนาคารบางแห่งยังอนุมัติ 80–90% สำหรับบ้านหลังที่สอง
- ทำสัญญากู้ภายใน 30 มิ.ย. 2570 สิทธิ์ LTV 100% ดูจากวันทำสัญญาเงินกู้ ไม่ใช่วันจอง
- เผื่อค่าใช้จ่ายถือครอง ค่าส่วนกลาง ค่าดูแลสระ สวน และค่าเฟอร์นิเจอร์ ถ้าเป็นบ้านพักตากอากาศ
- ถ้าจะปล่อยเช่า ประเมินช่วงห้องว่างในโลว์ซีซั่น อย่าตั้งงบโดยหวังค่าเช่ามาผ่อนทั้งหมด
คำถามที่พบบ่อย
กู้บ้านหลังที่สองปี 2569 ต้องดาวน์เท่าไร?
ถ้าทำสัญญากู้ระหว่าง 1 ก.ค. 2569 ถึง 30 มิ.ย. 2570 เกณฑ์ ธปท. ไม่บังคับเงินดาวน์ (LTV 100%) แต่ธนาคารอาจขอดาวน์ตามการพิจารณาความเสี่ยงของแต่ละราย
หลัง 30 มิ.ย. 2570 จะเป็นอย่างไร?
ถ้าไม่มีการต่ออายุ จะกลับไปใช้เกณฑ์ปกติ คือบ้านราคาต่ำกว่า 10 ล้าน สัญญาที่ 2 กู้ได้ 80–90% บ้านราคา 10 ล้านขึ้นไป สัญญาที่ 2 กู้ได้ 80% และสัญญาที่ 3 ขึ้นไปกู้ได้ 70% ของราคาหลักประกัน
ซื้อบ้านหลังที่สองได้ลดค่าโอนไหม?
ได้ ถ้าผู้ซื้อเป็นคนไทย ราคาซื้อขายและราคาประเมินไม่เกิน 7 ล้านบาท และจดโอนภายใน 30 มิ.ย. 2570 มาตรการไม่ได้จำกัดเฉพาะบ้านหลังแรก
แหล่งอ้างอิง
- ธปท. ข่าวฉบับที่ 19/2569: ต่ออายุการผ่อนคลายเกณฑ์ LTV (14 พ.ค. 2569)
- กรมที่ดิน: มาตรการลดค่าโอน-จดจำนอง 0.01% ถึง 30 มิ.ย. 2570
อ่านต่อ: เปรียบเทียบสินเชื่อบ้าน 2569 · คำนวณผลตอบแทนปล่อยเช่า · กำลังหาบ้านหลังที่สองใกล้ทะเล ดู บ้าน พูลวิลล่า บางเสร่
ทรัพย์แนะนำตอนนี้
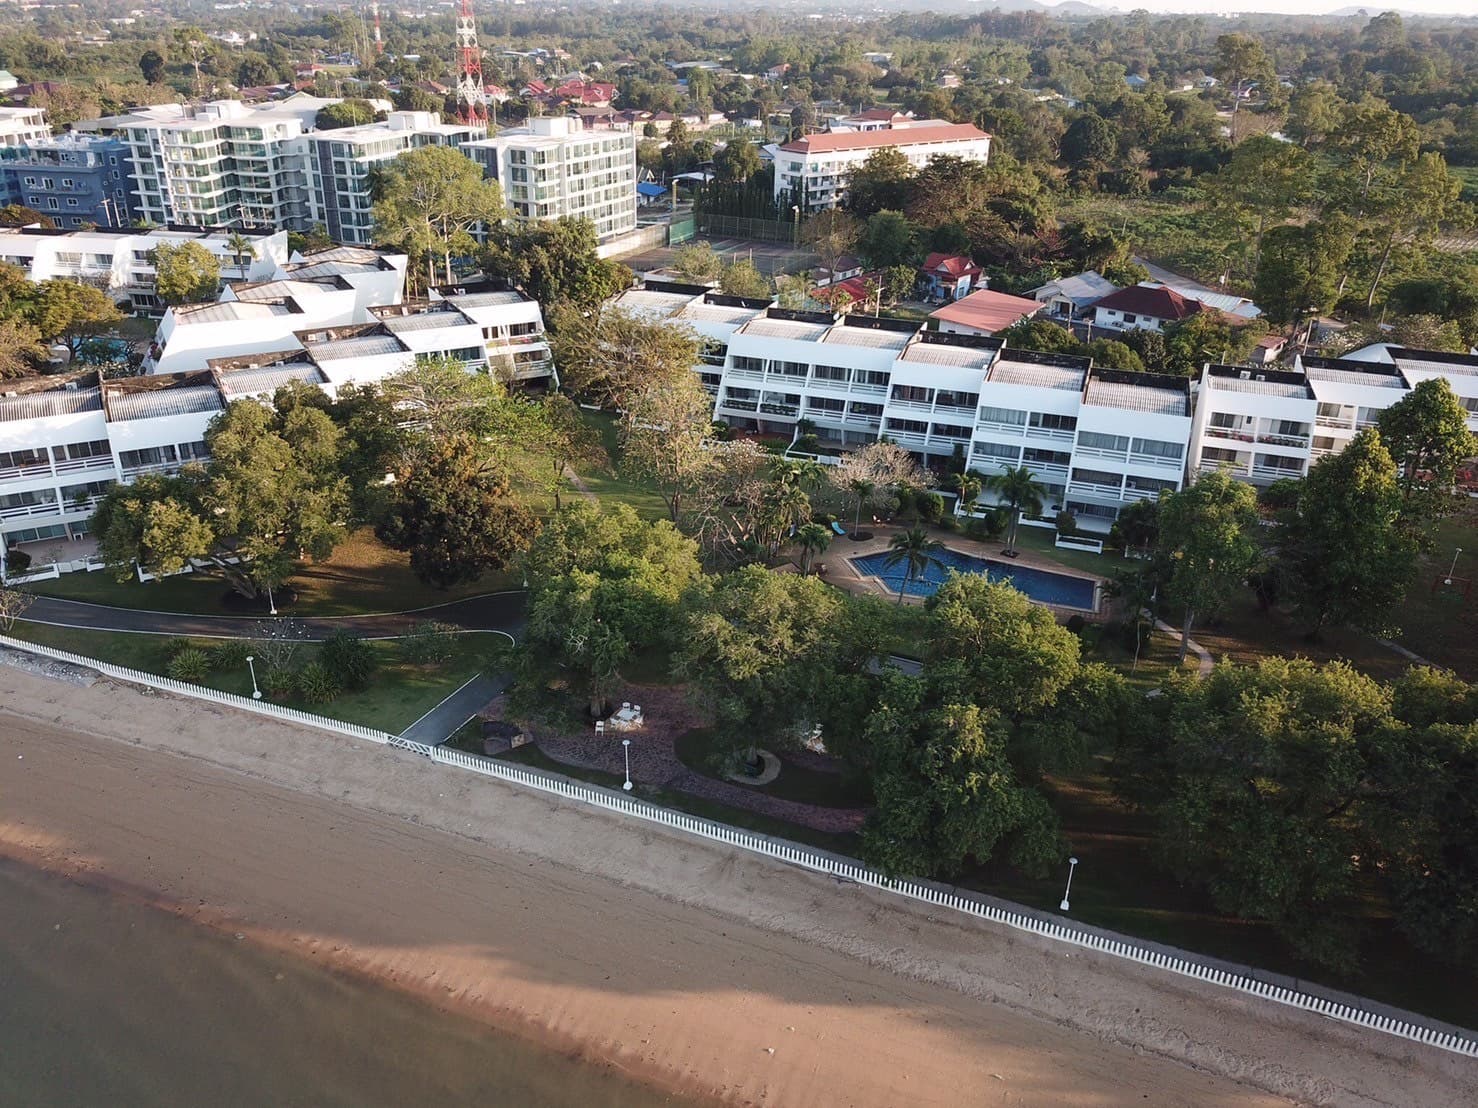
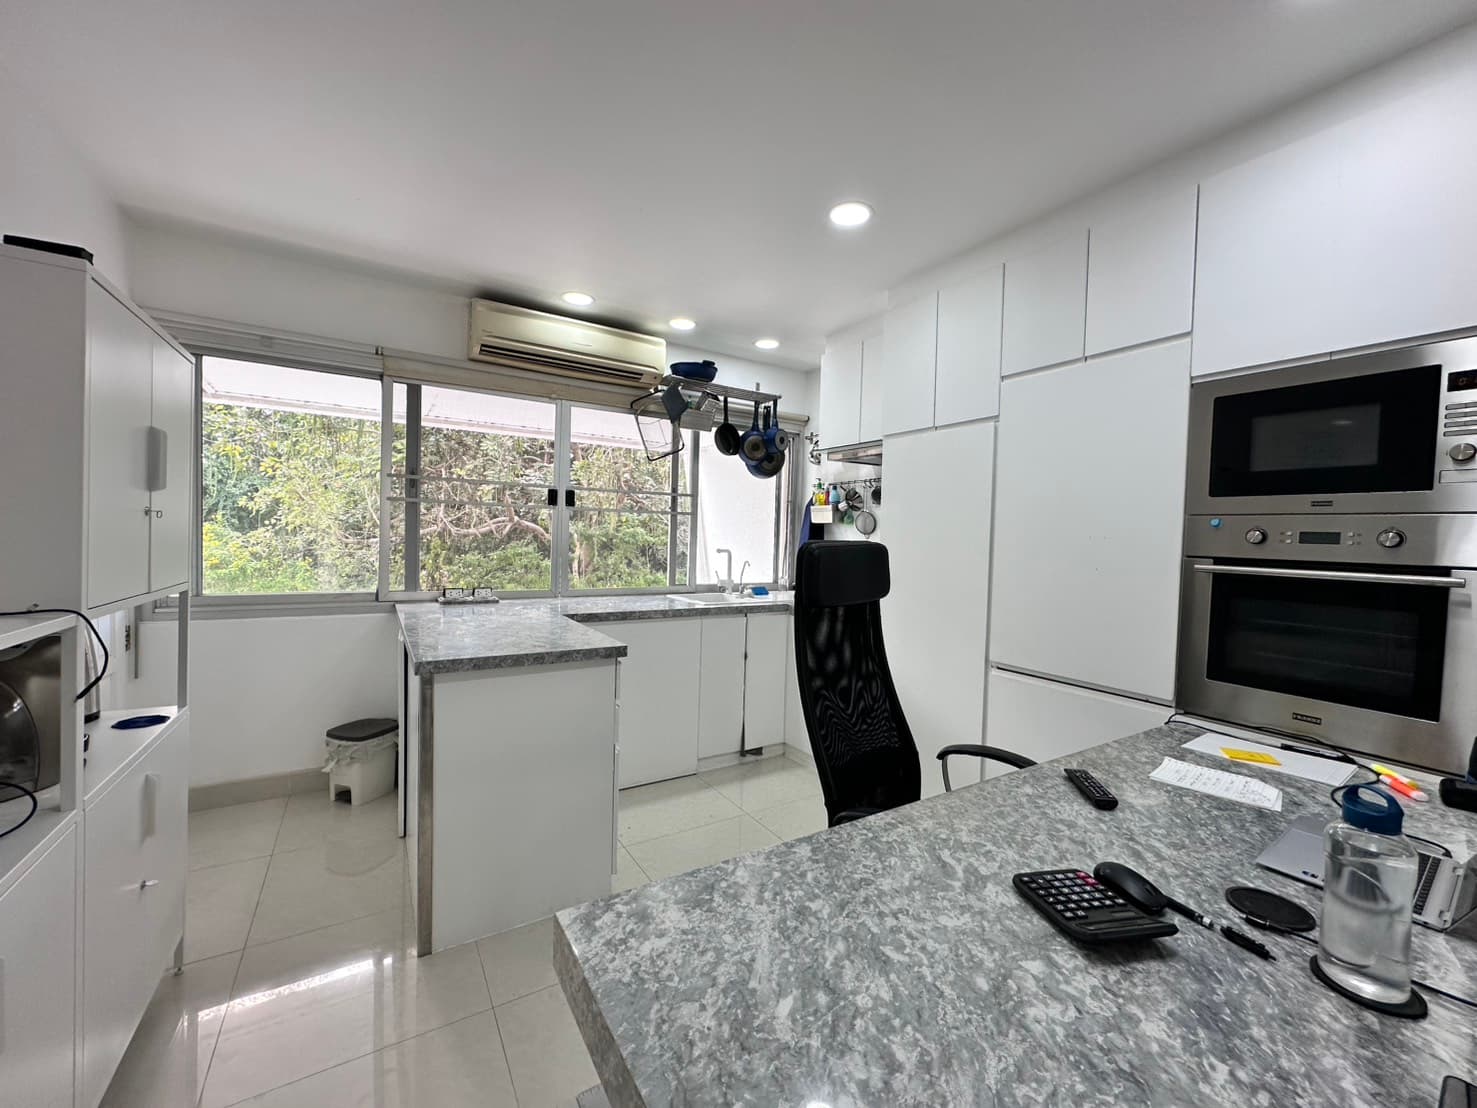

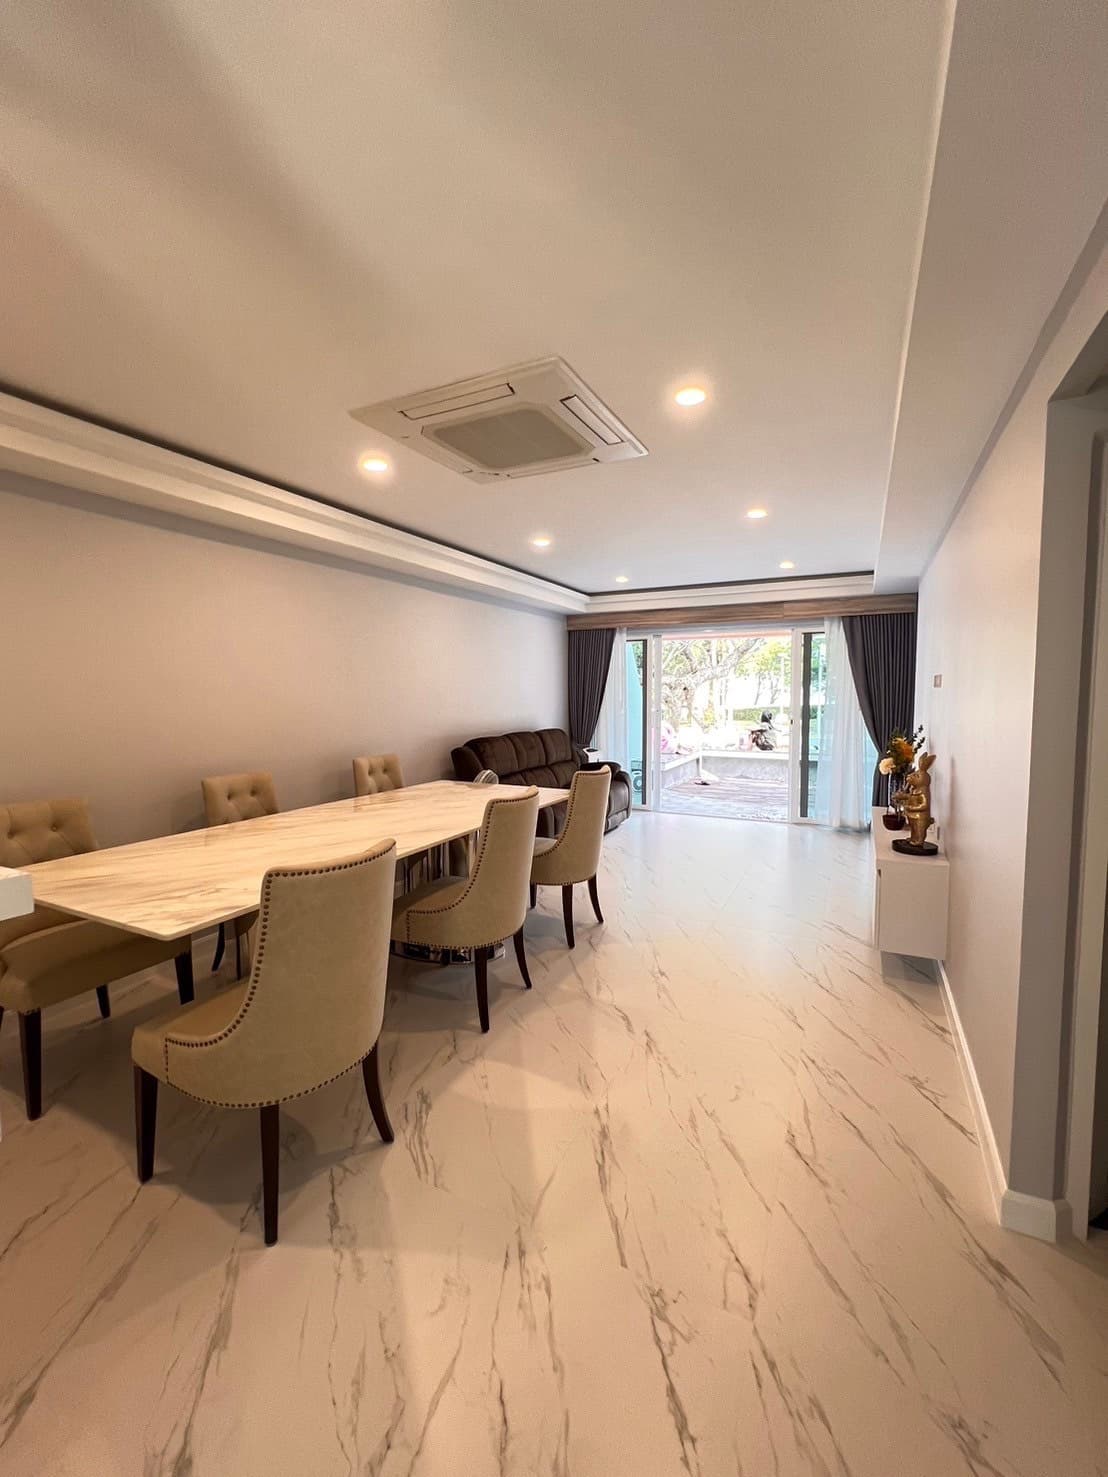
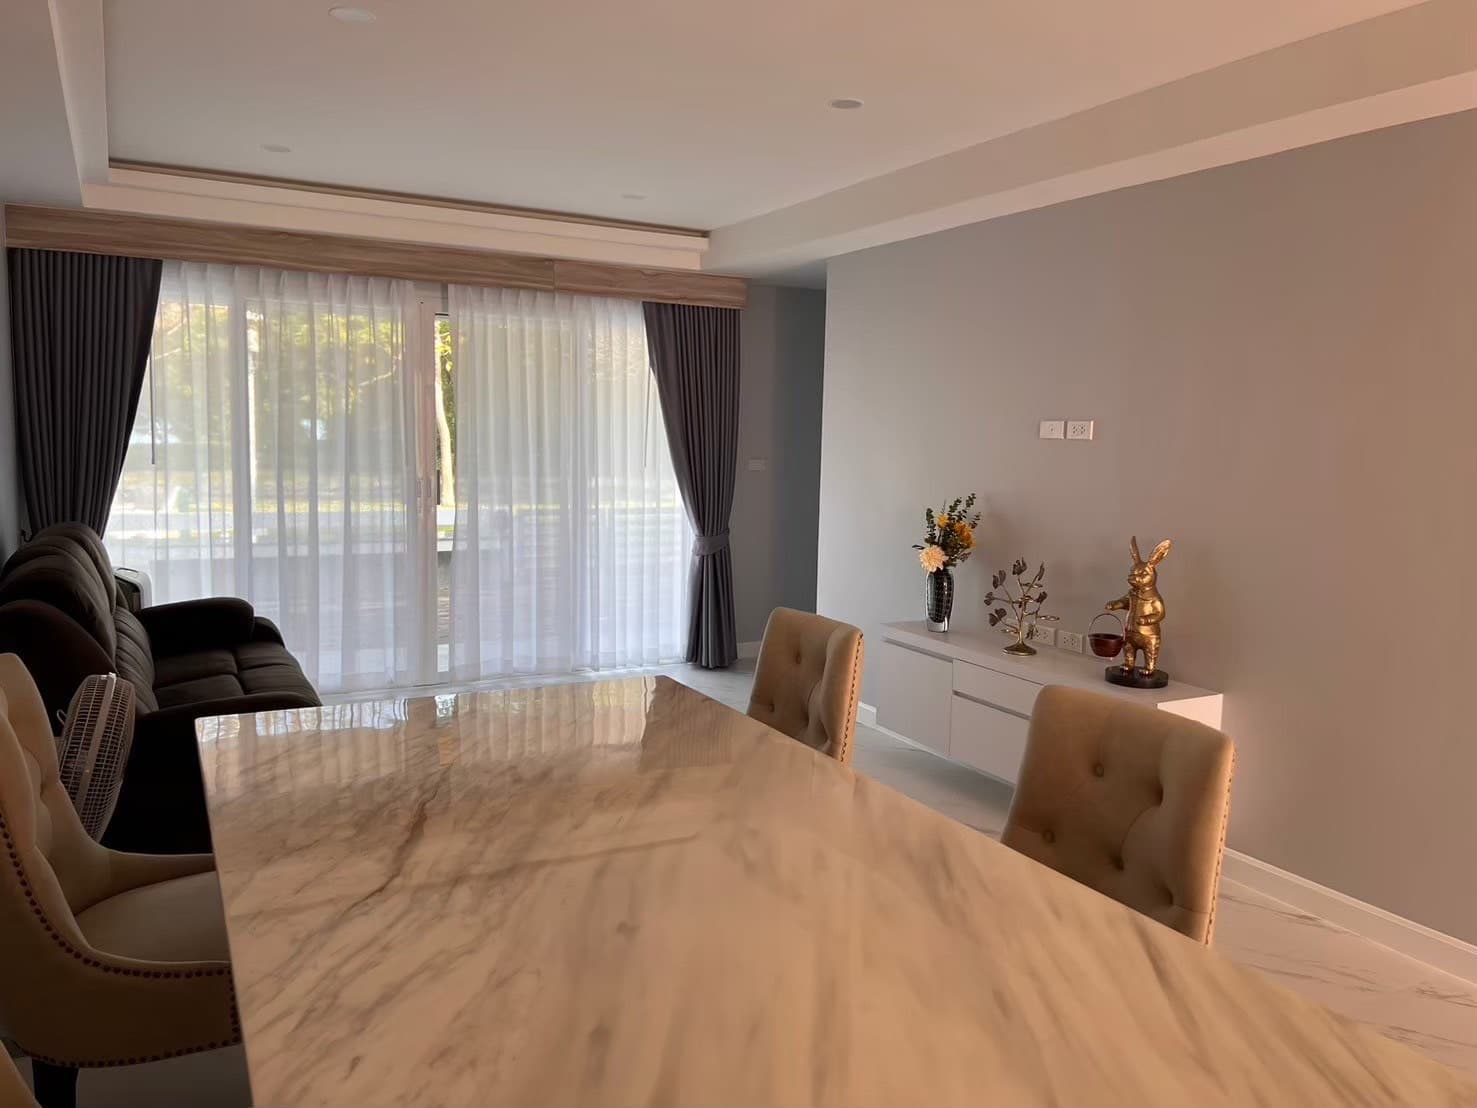
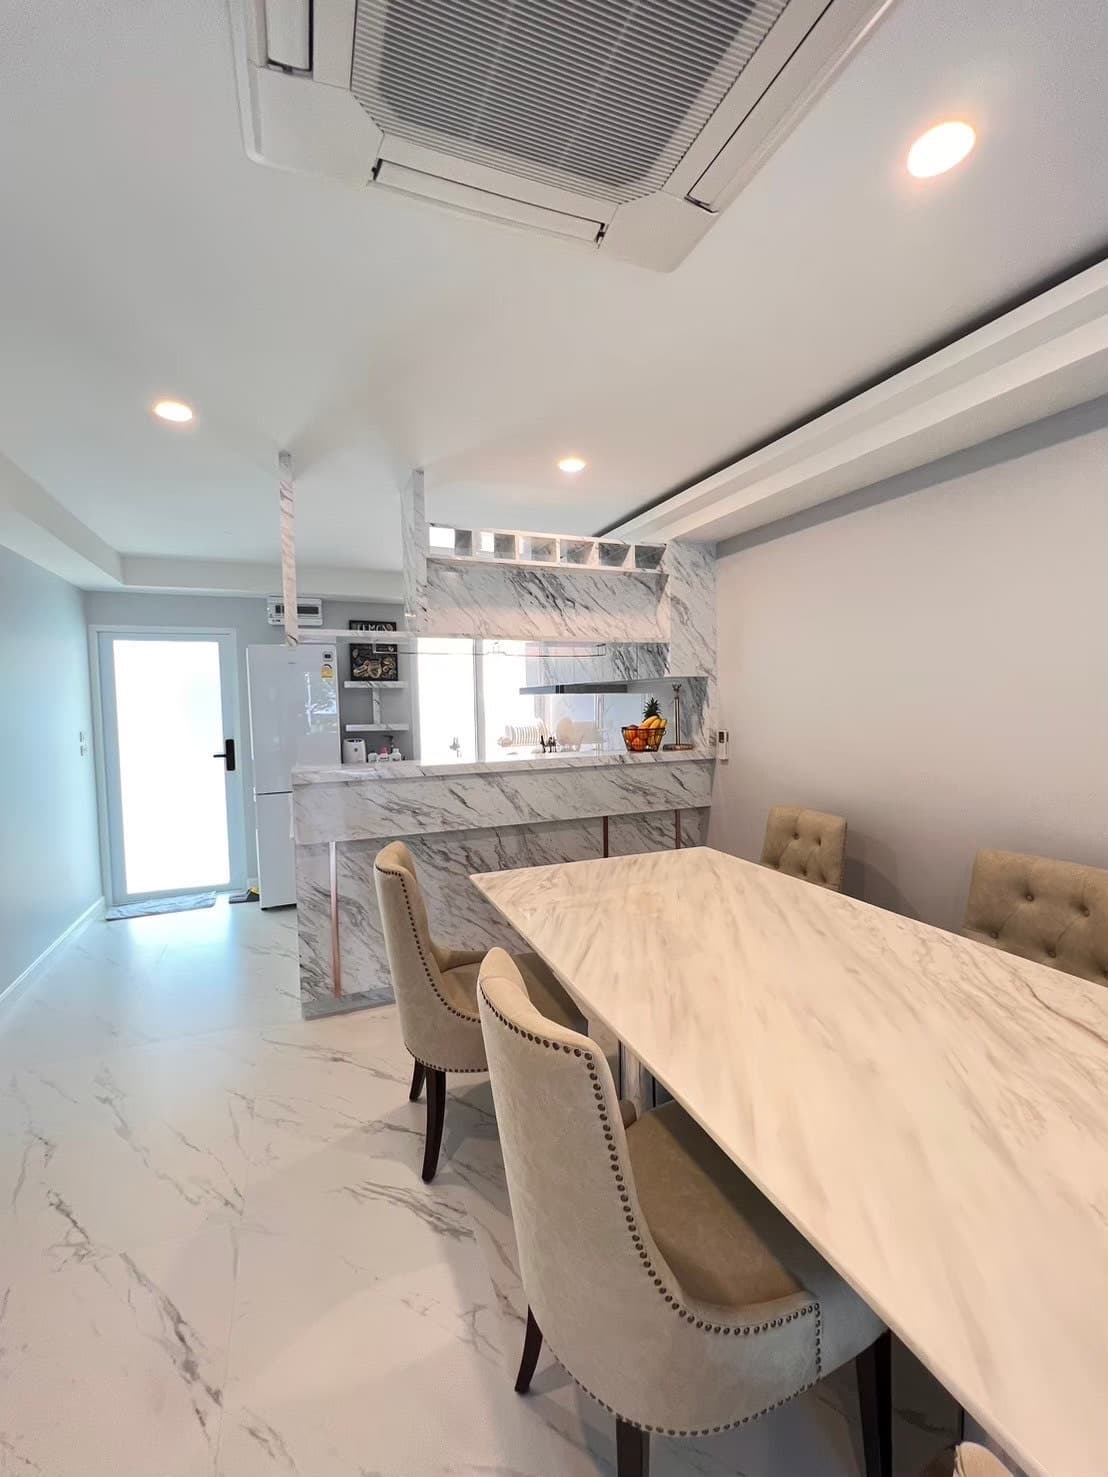
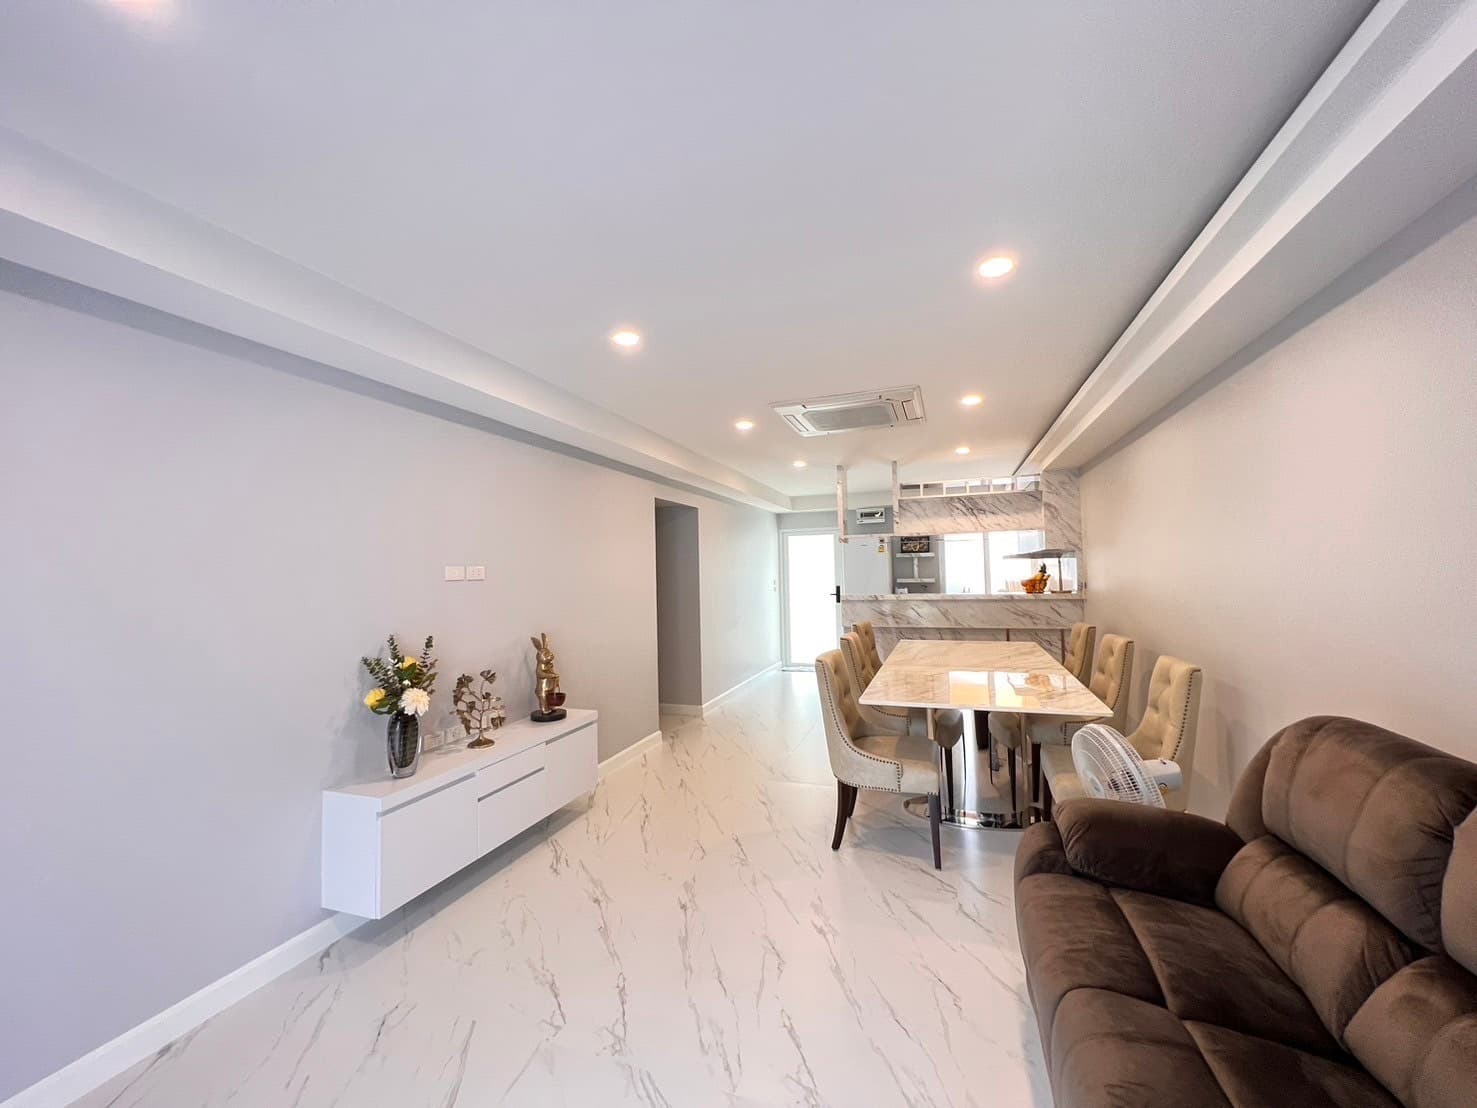
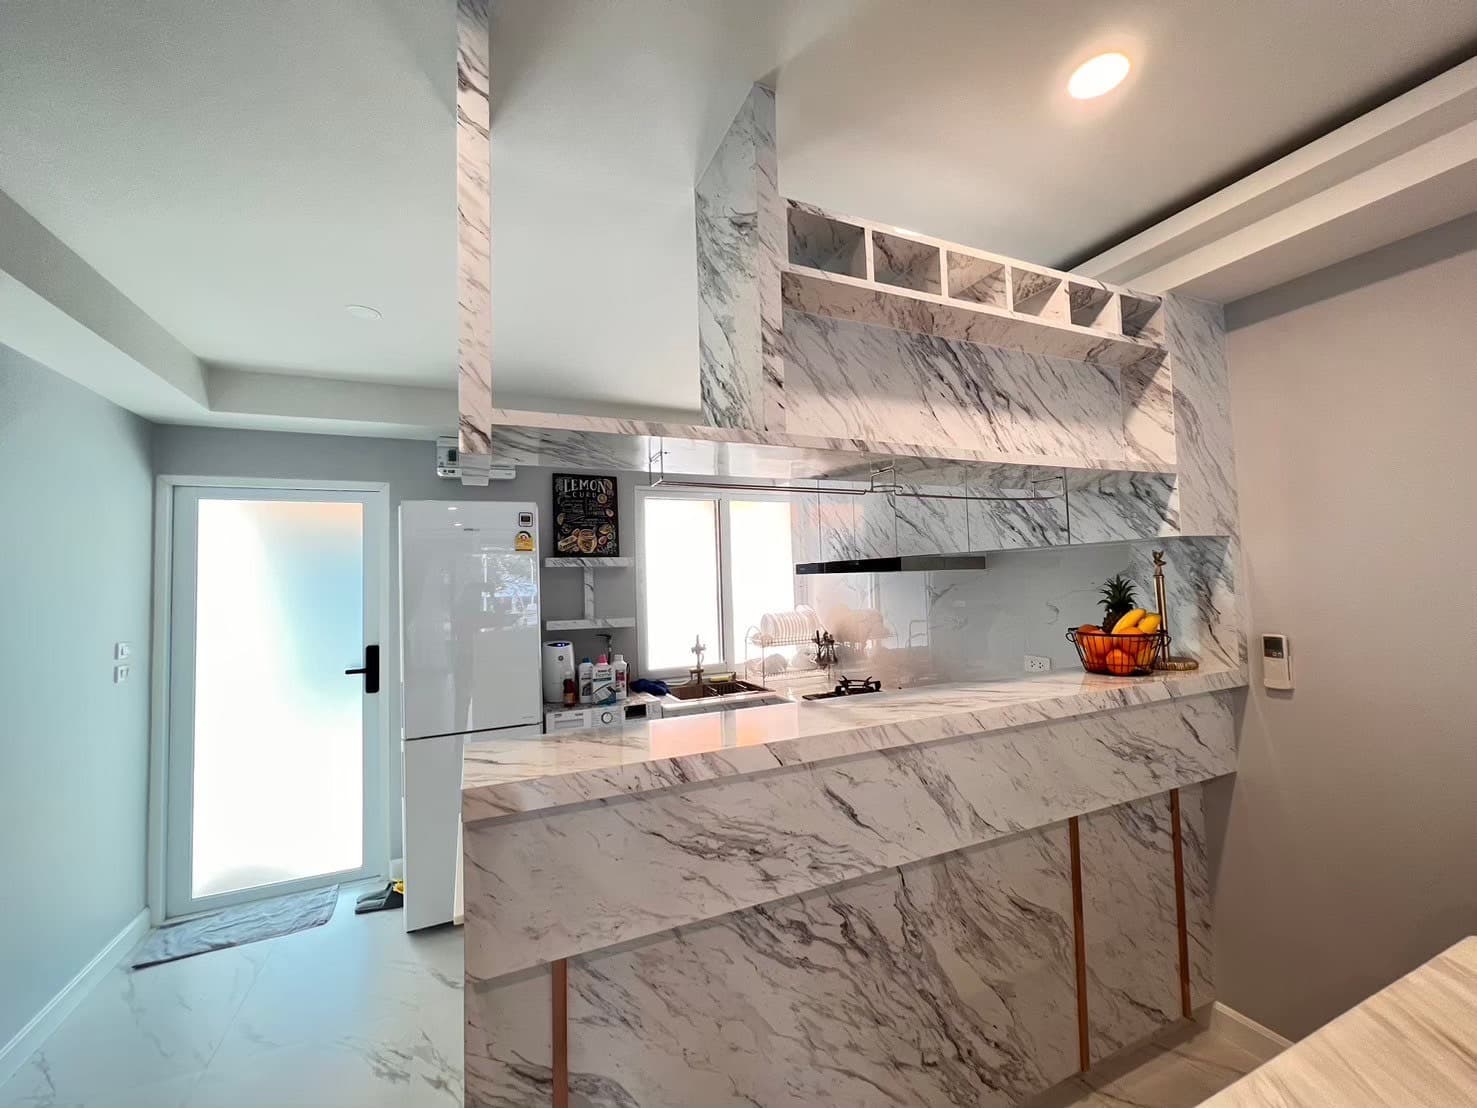
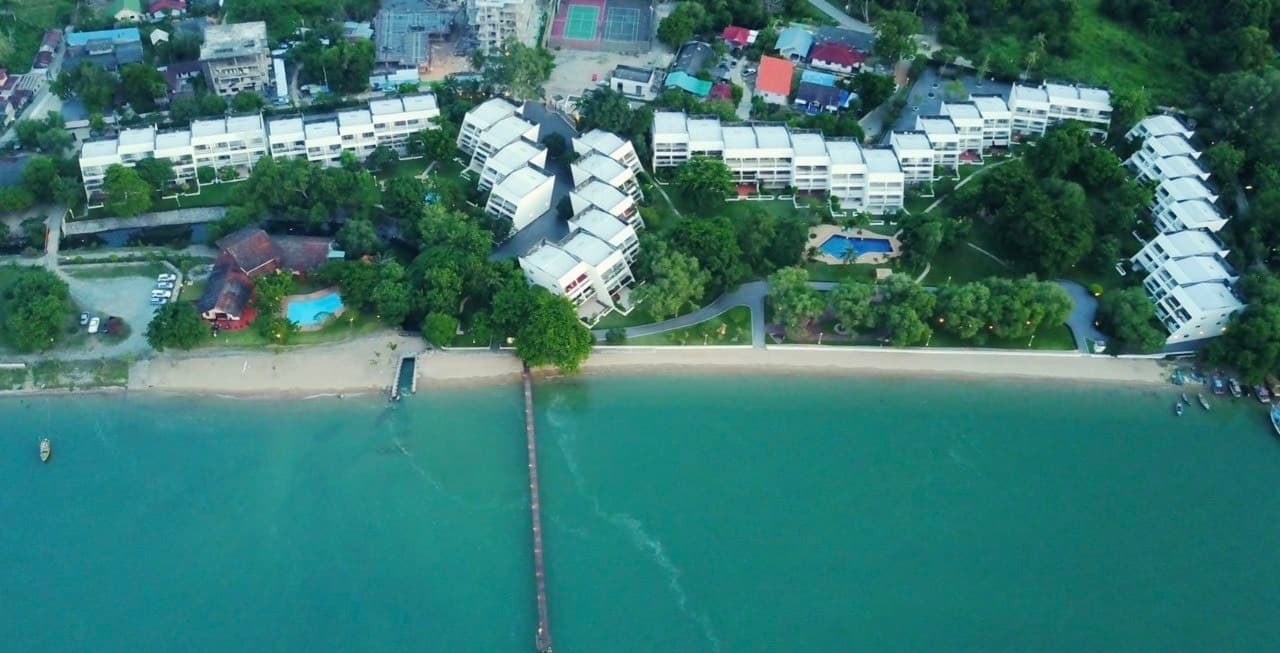
คอนโดติดหาด @บางเสร่คอนโดมิเนียม
ขาย฿5,800,000
เช่า฿25,000 /เดือน
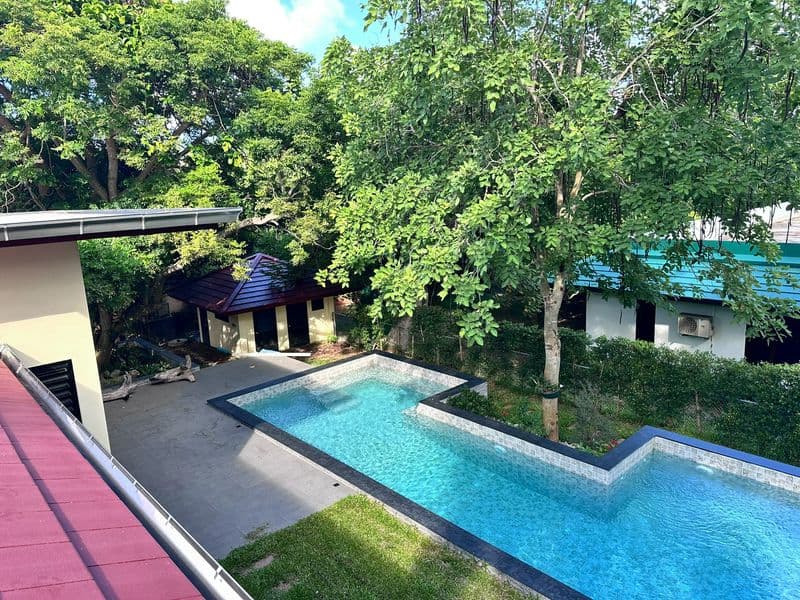
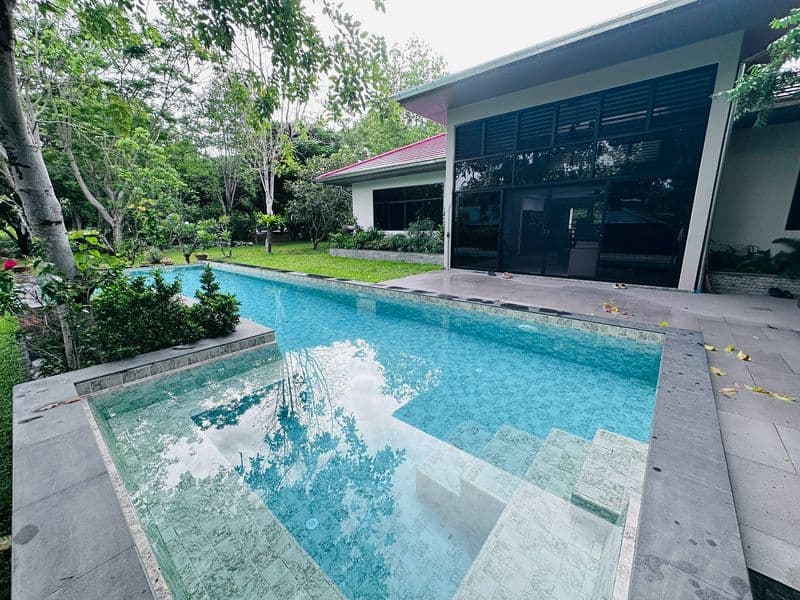
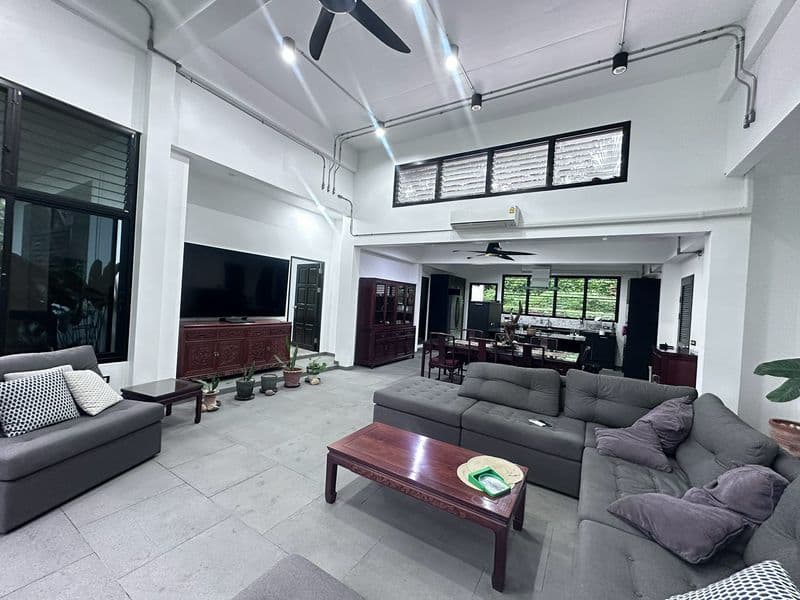
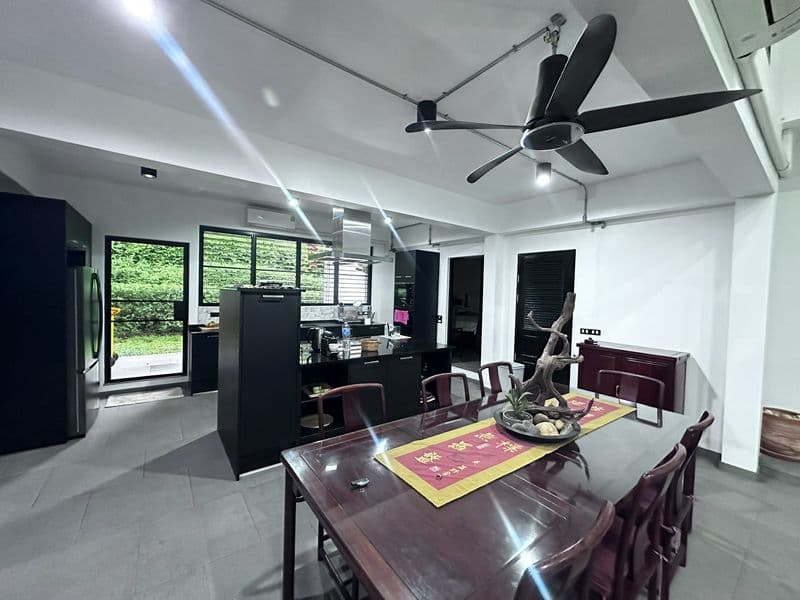
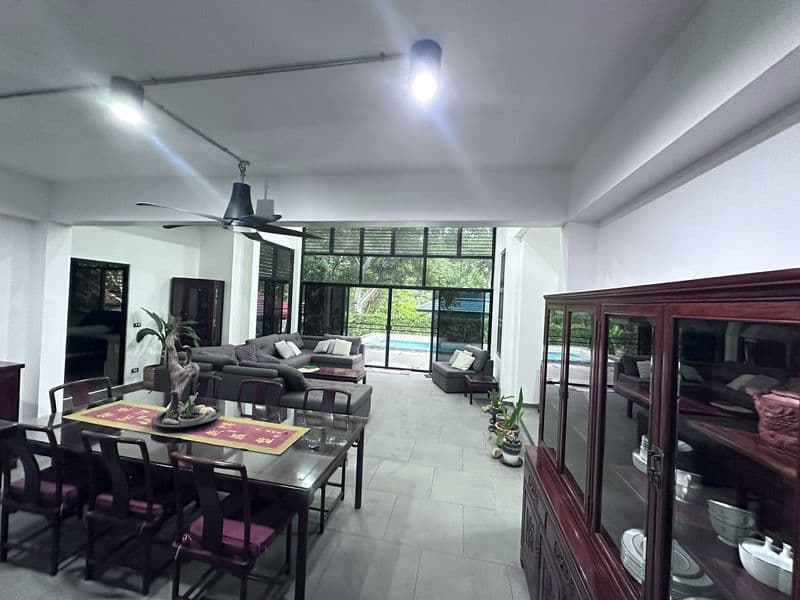
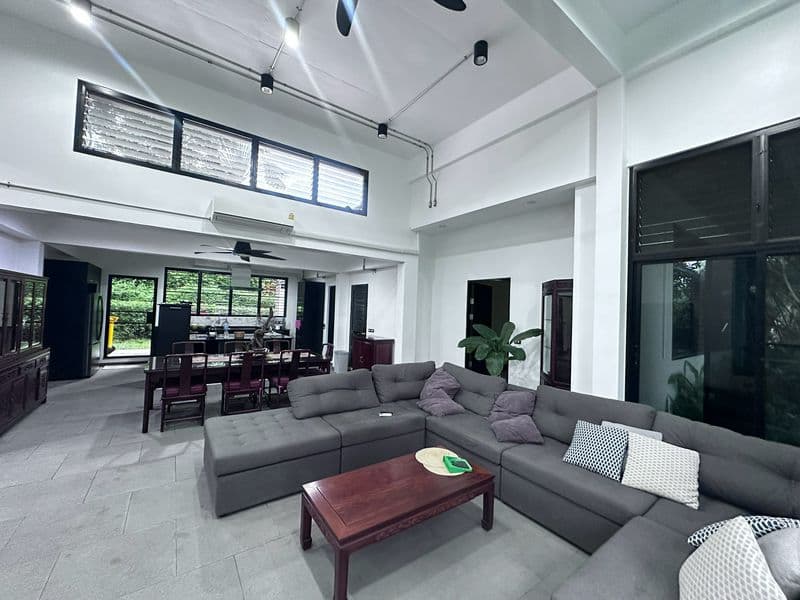
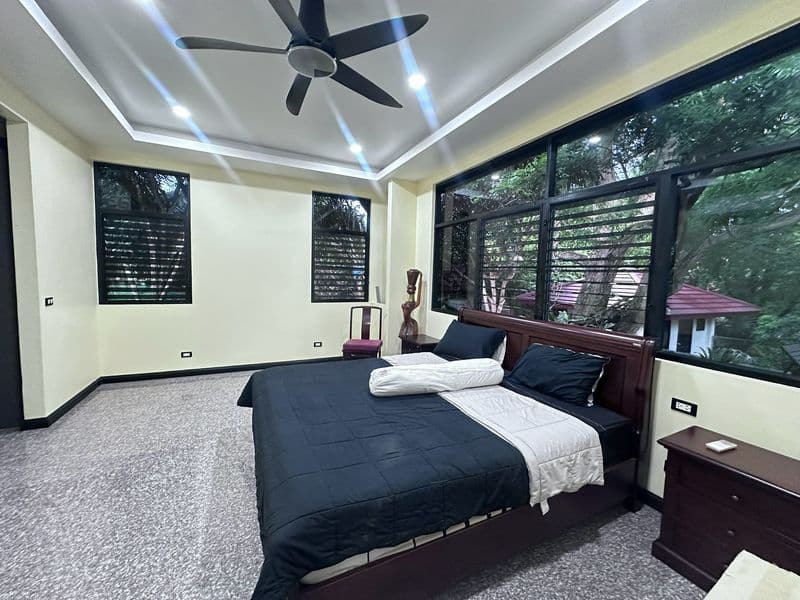
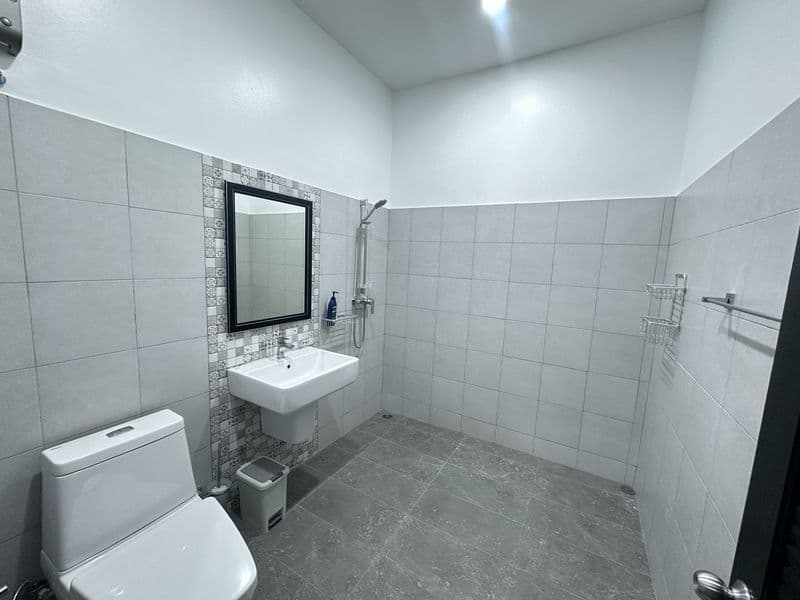
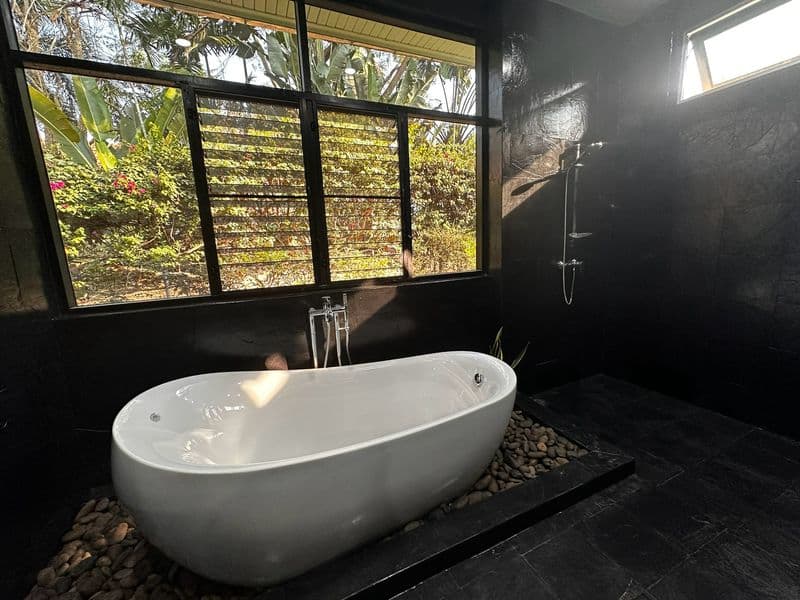
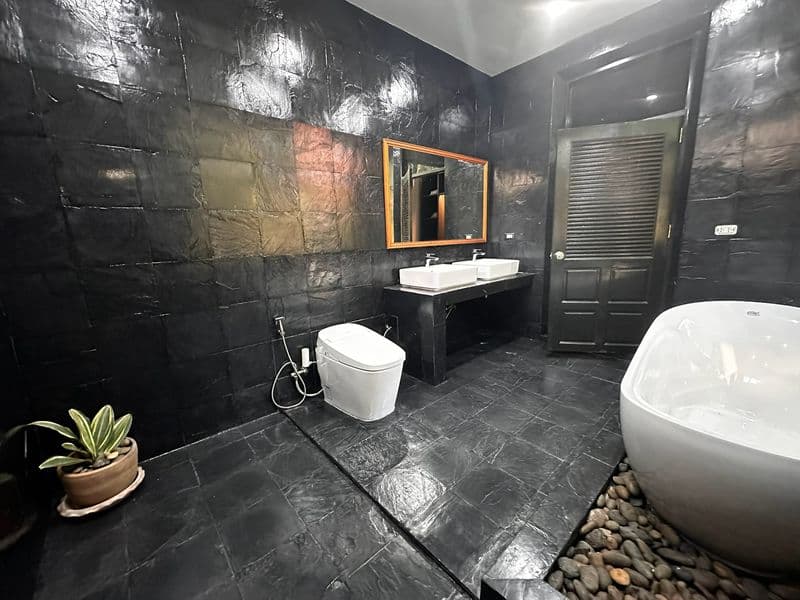
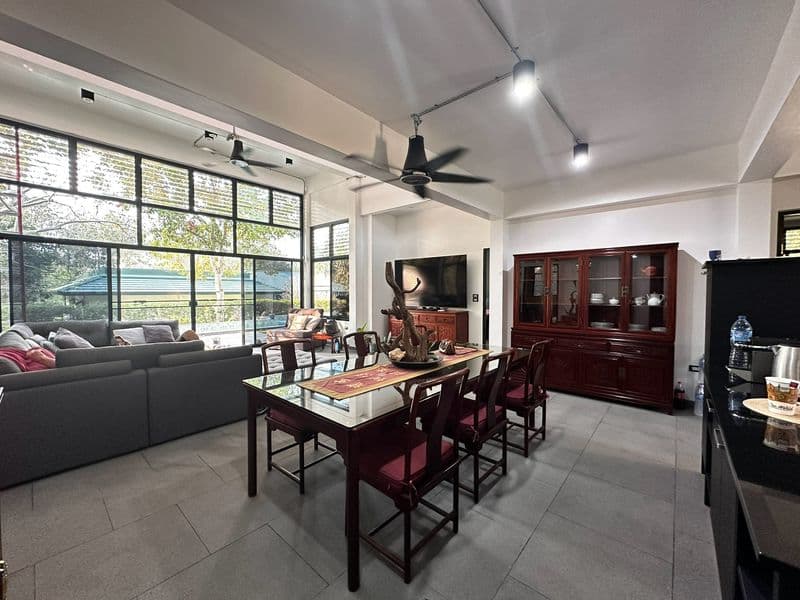
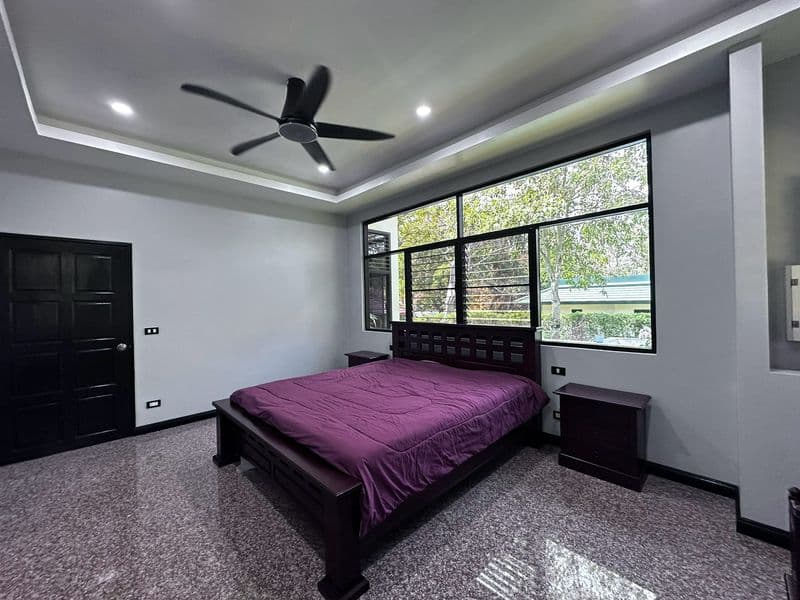
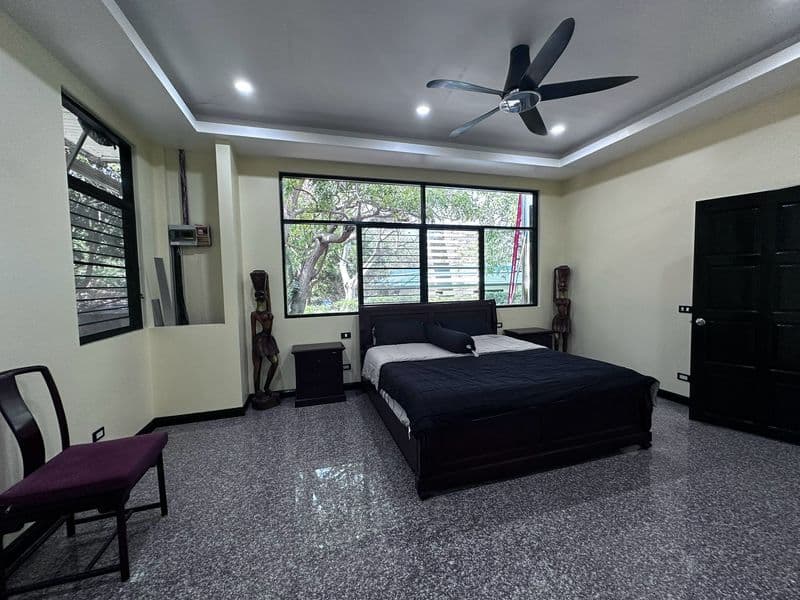
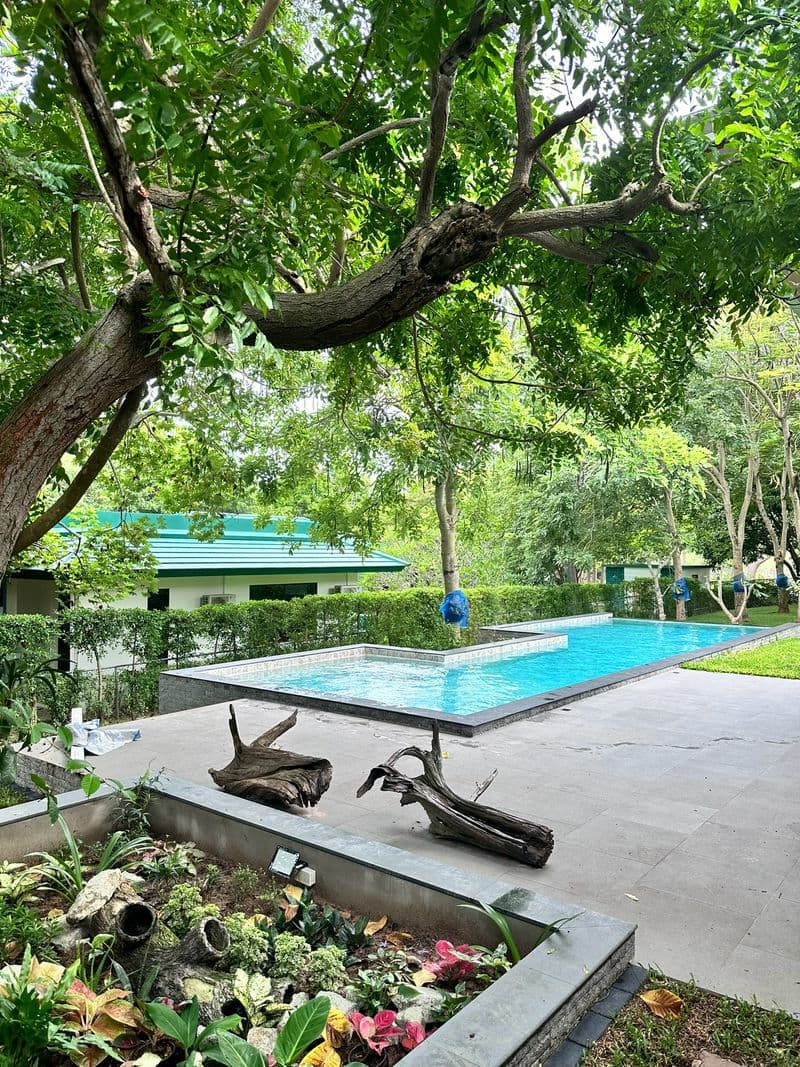
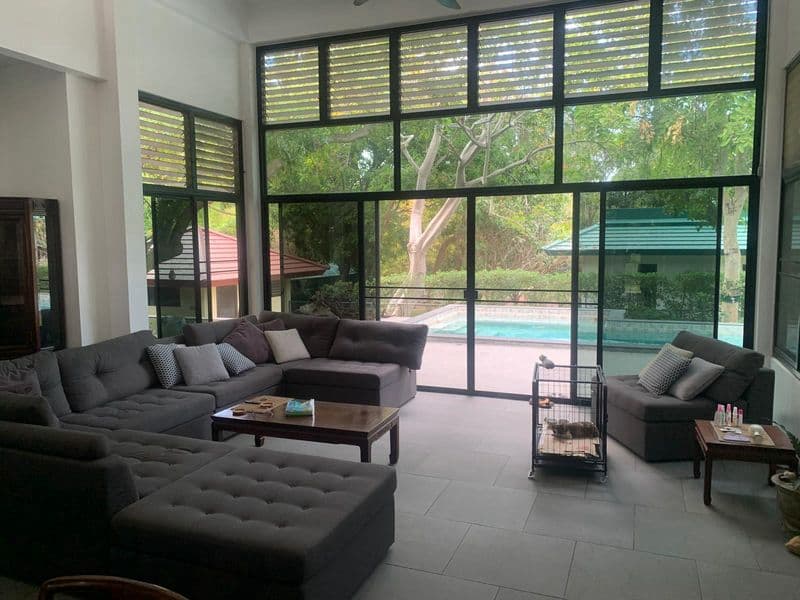
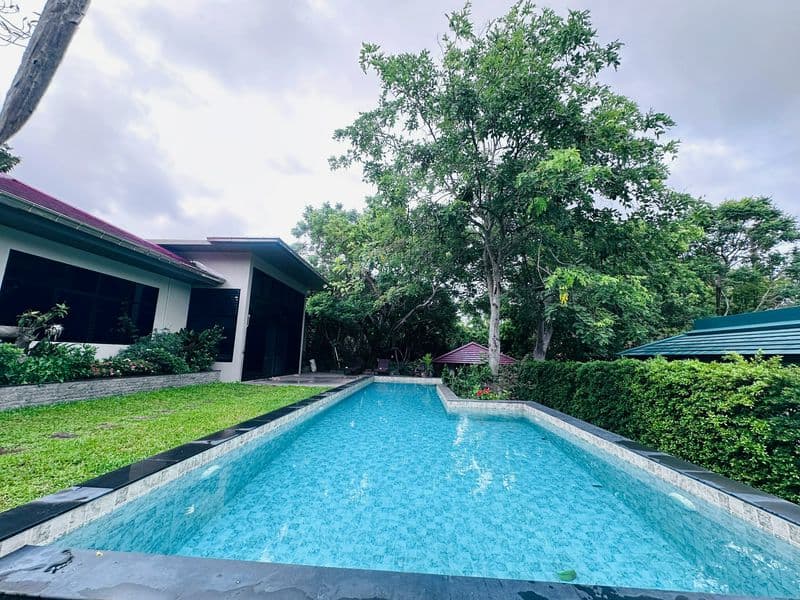
ประกาศขายพูลวิลล่า บนพื้นที่ 1 ไร่ (1,680 ตร.ม.) บรรยากาศร่มรื่น เป็นส่วนตัว 🏡
฿13,800,000
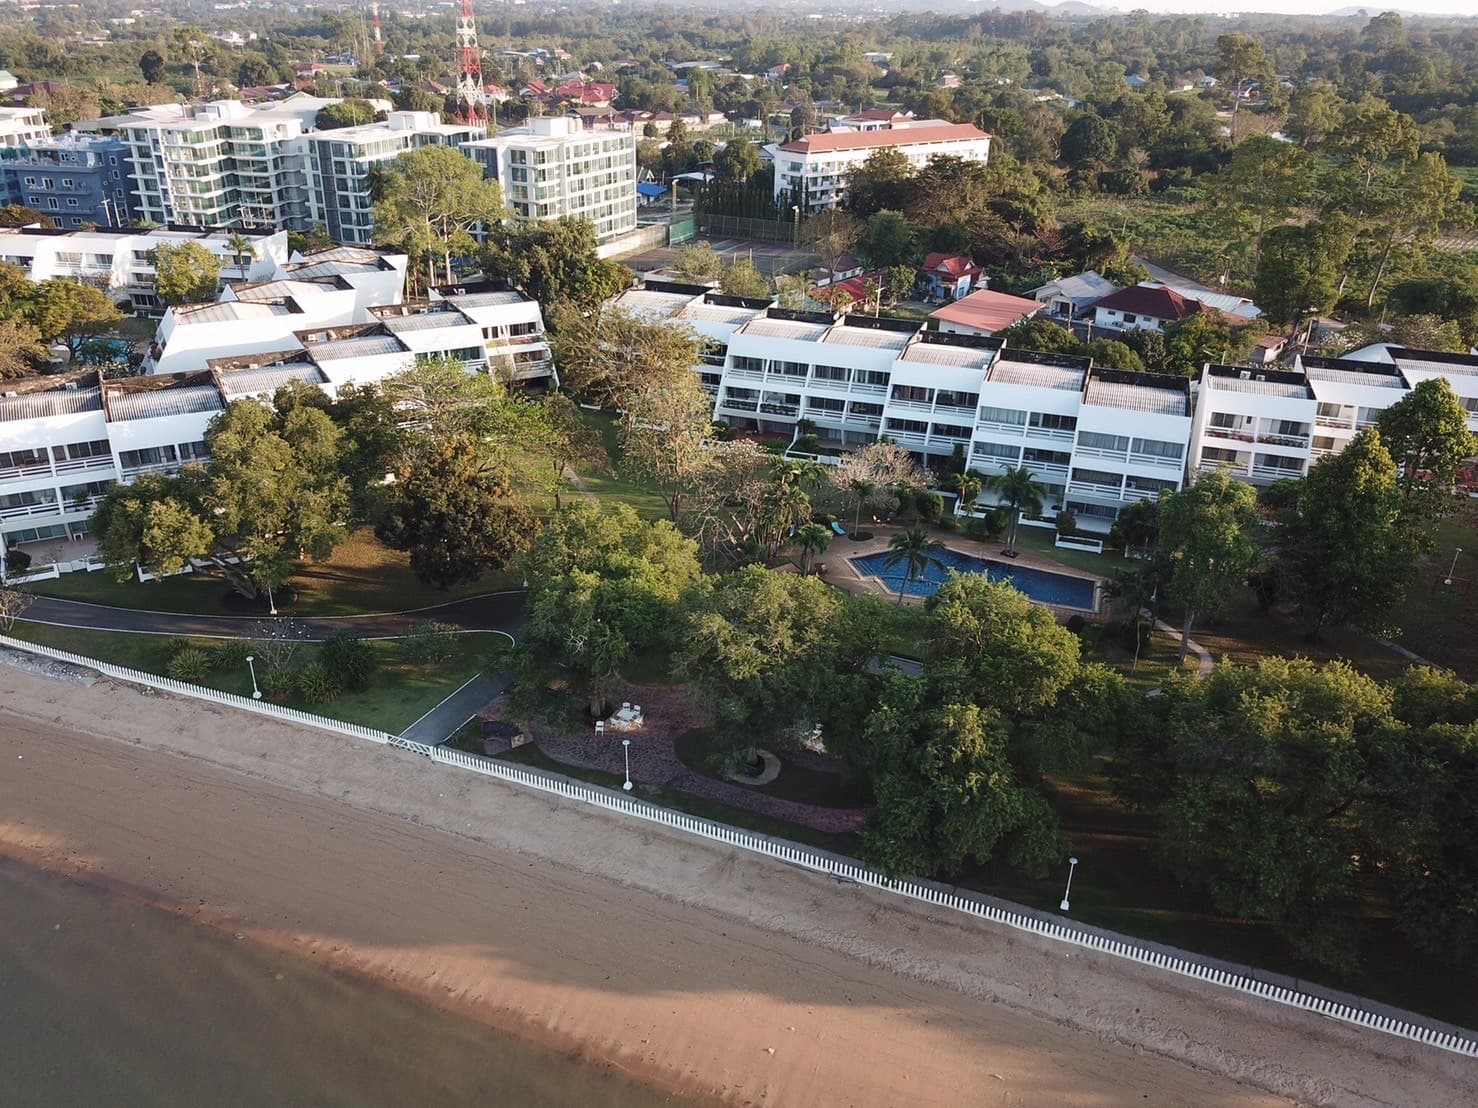
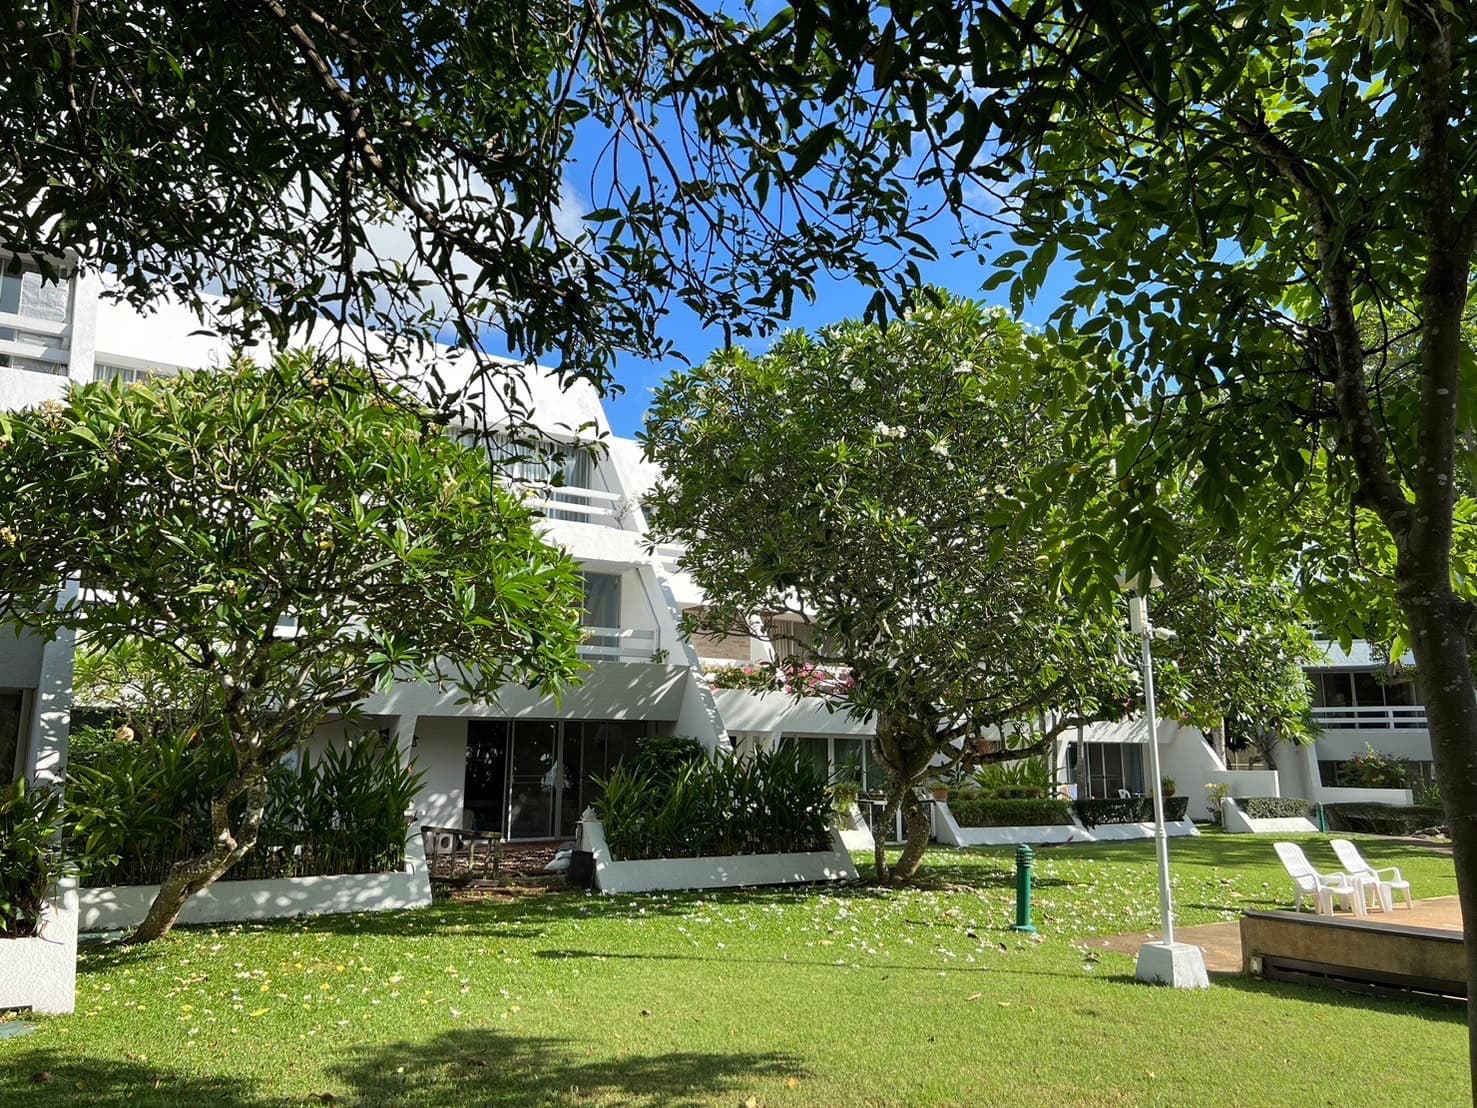
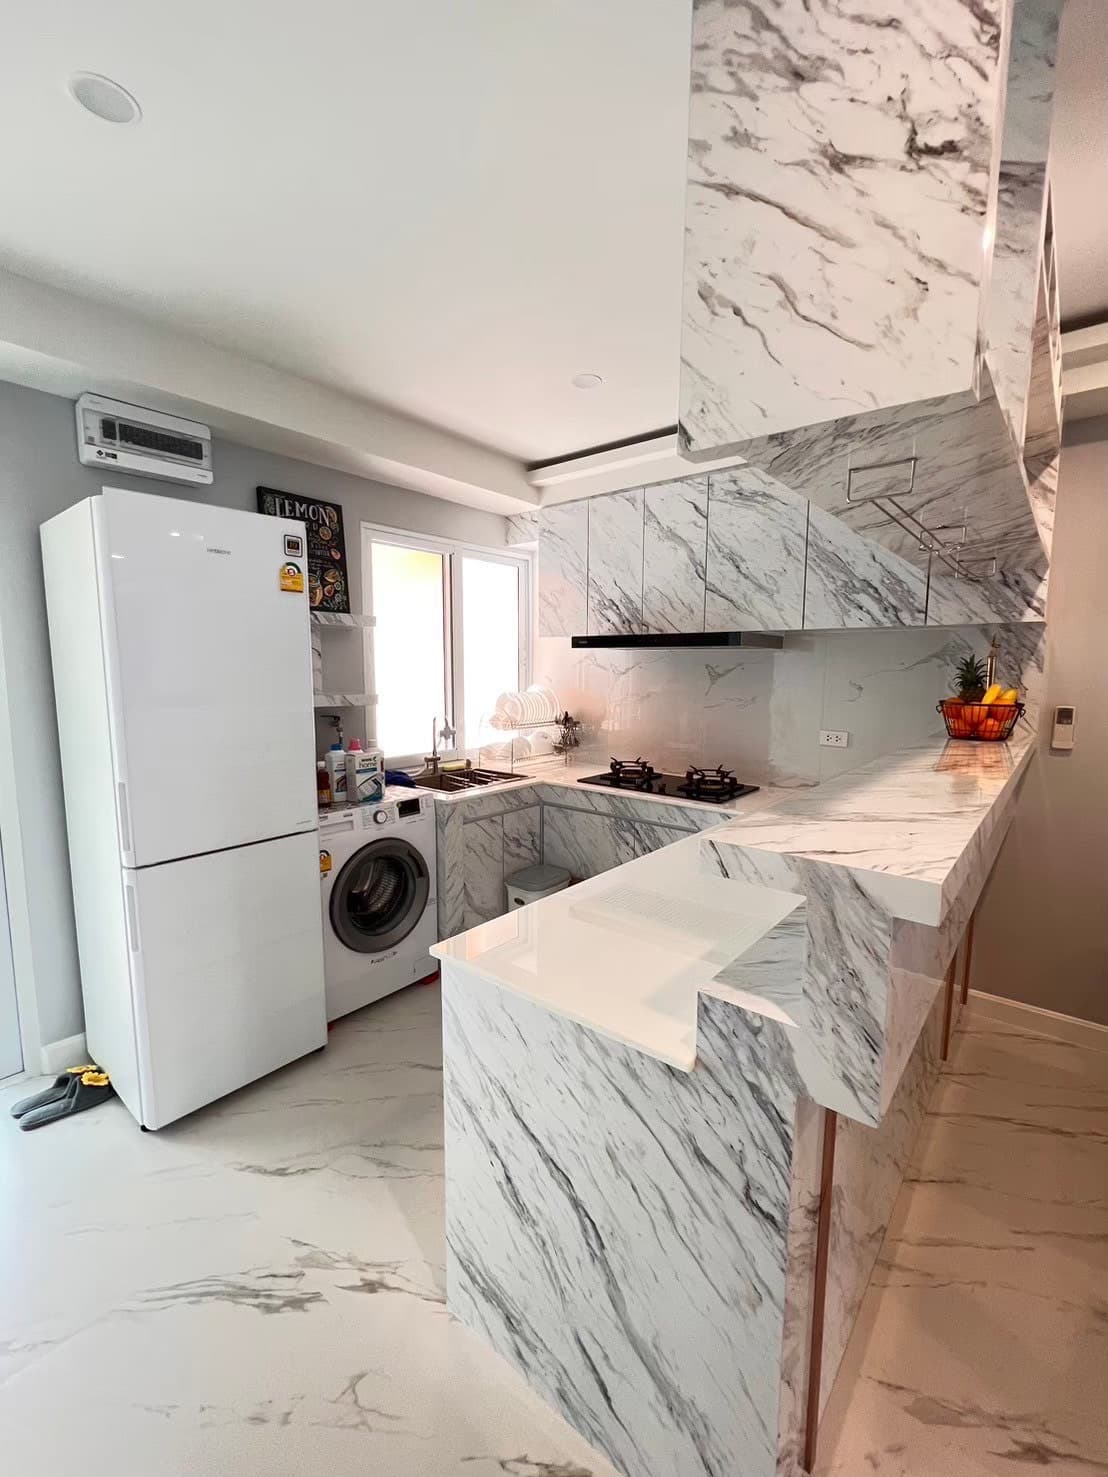
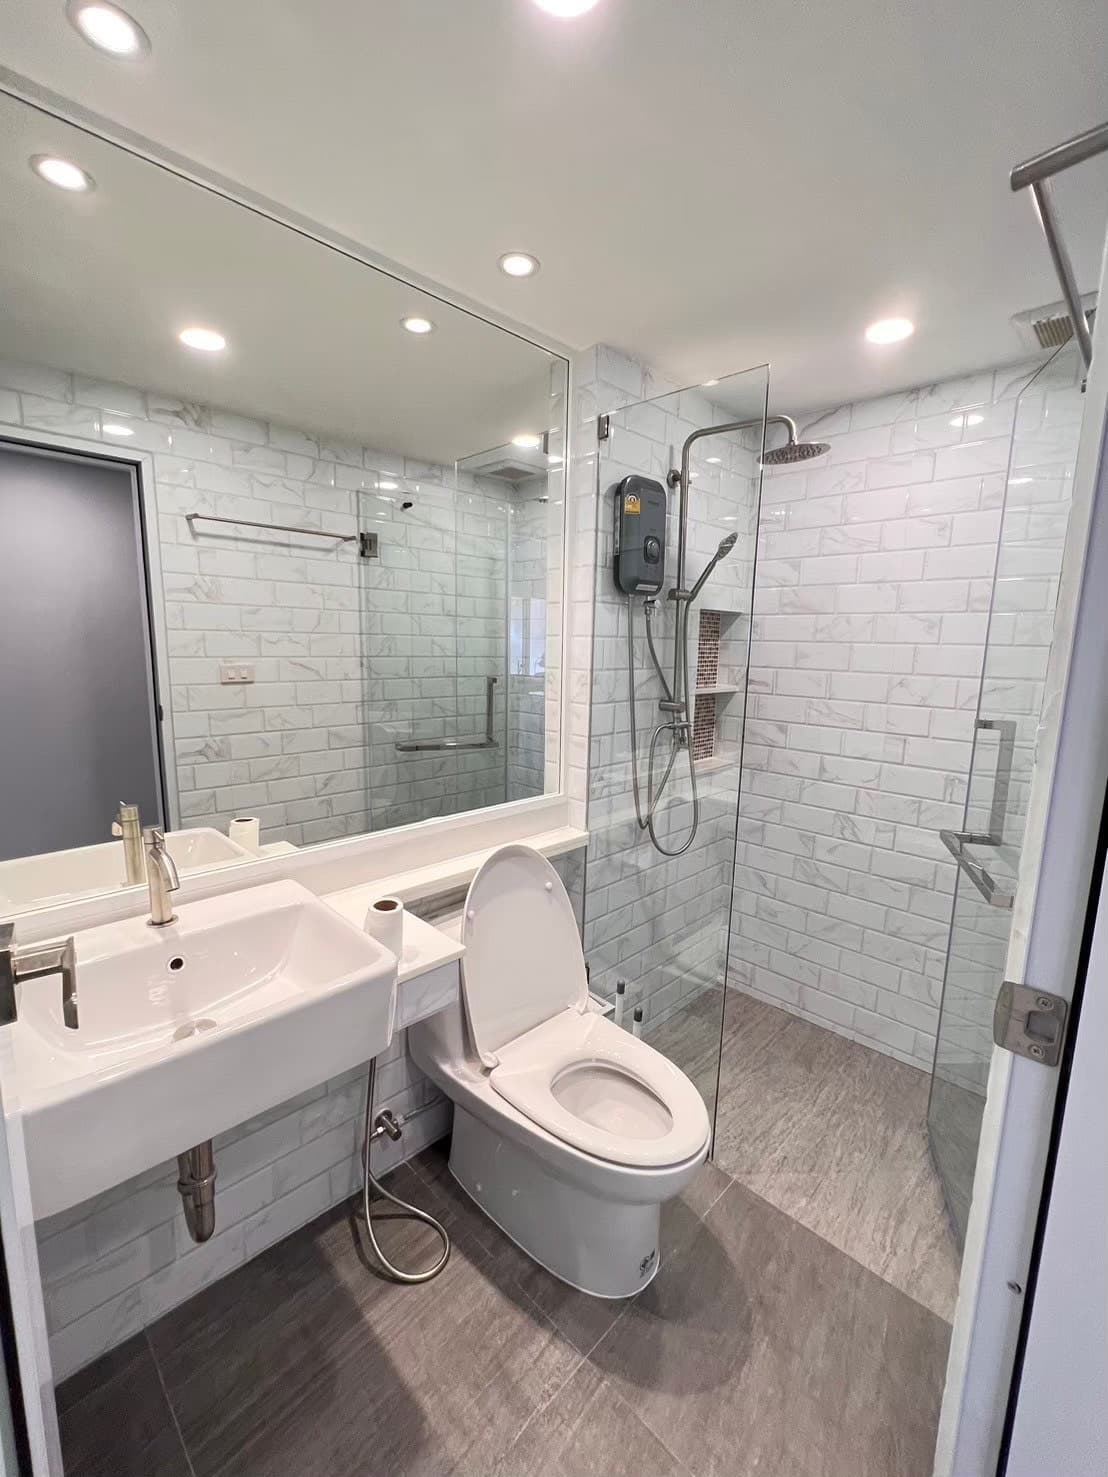
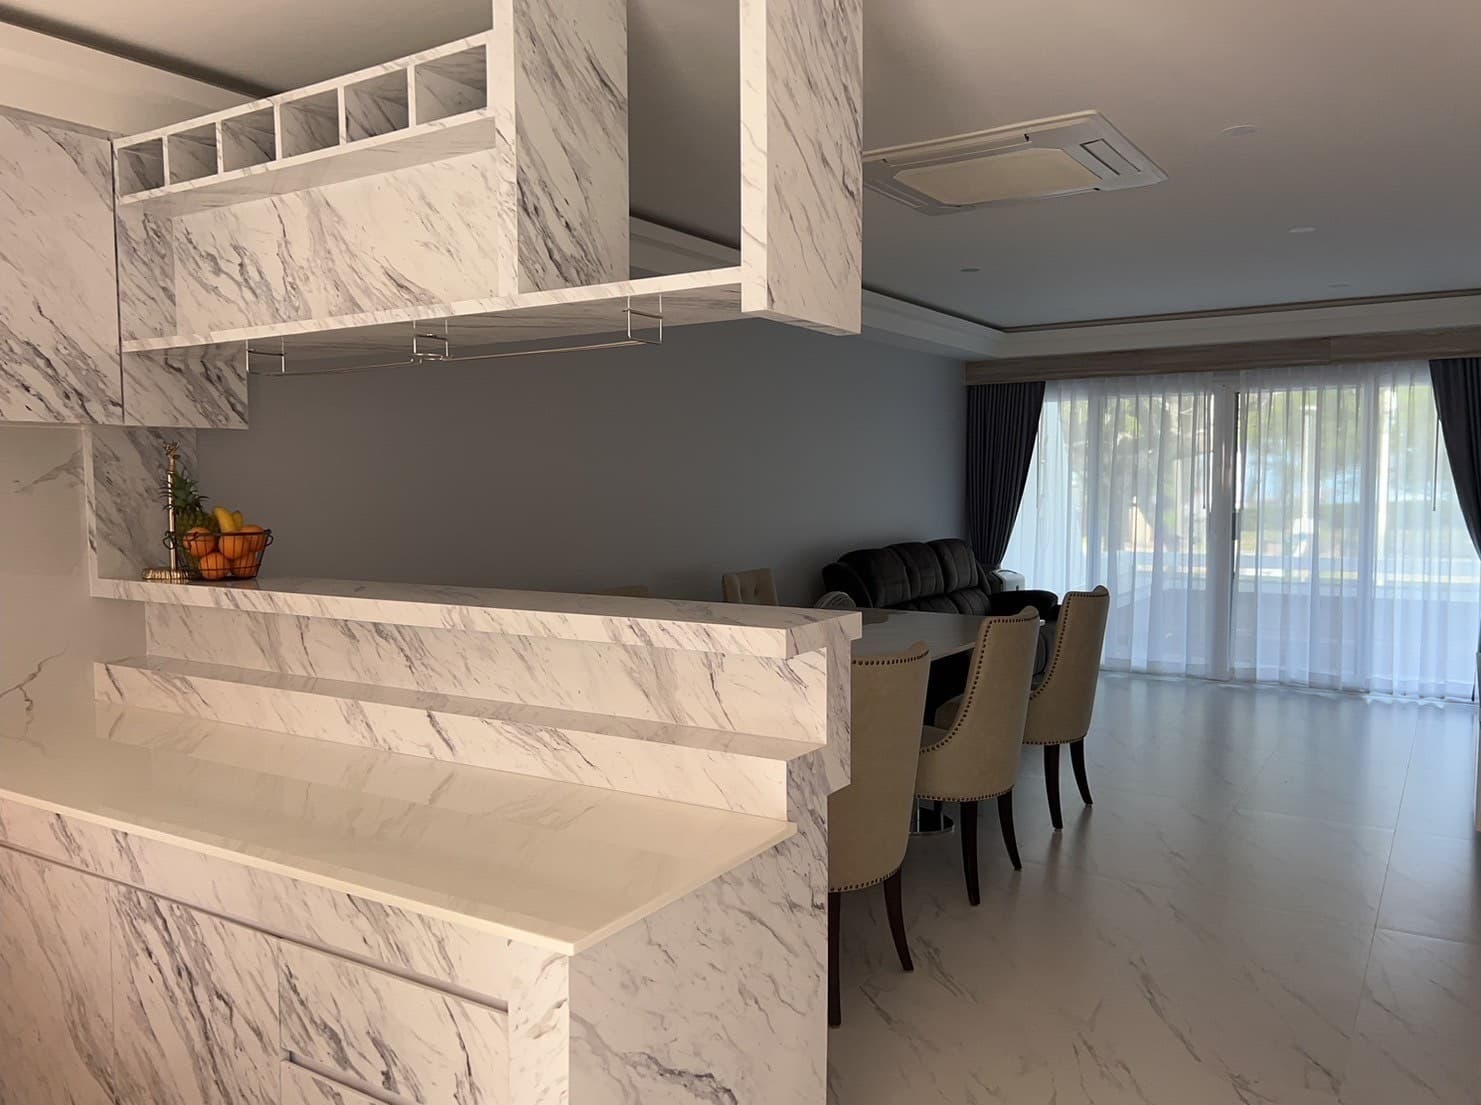
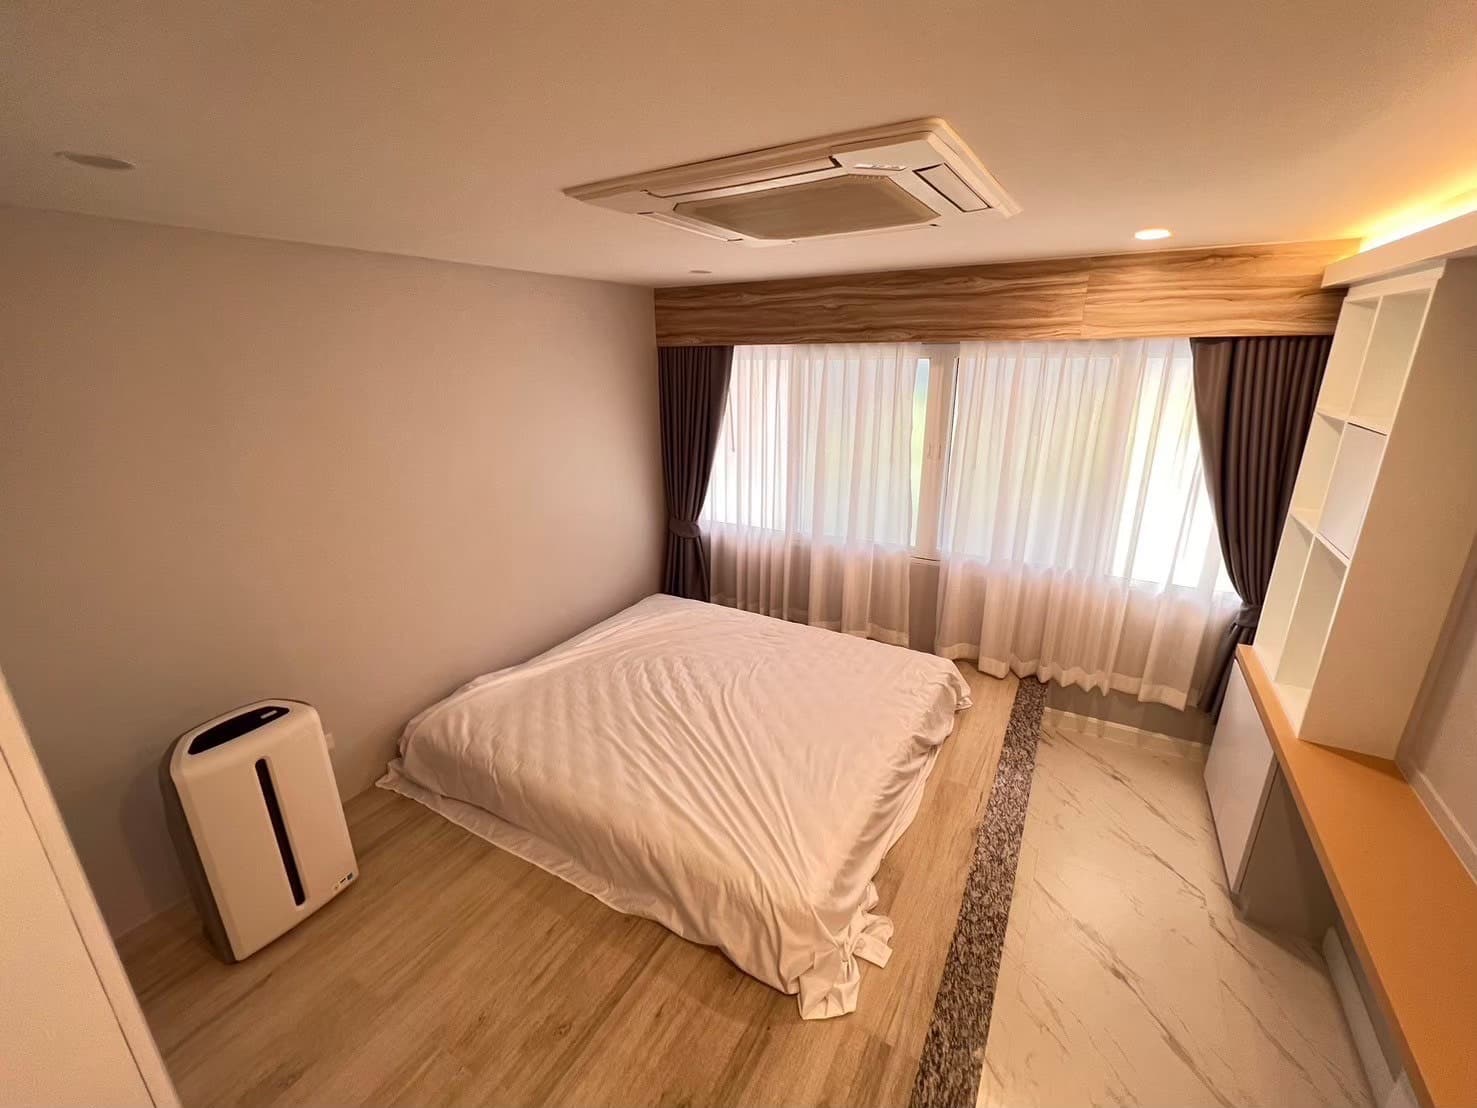
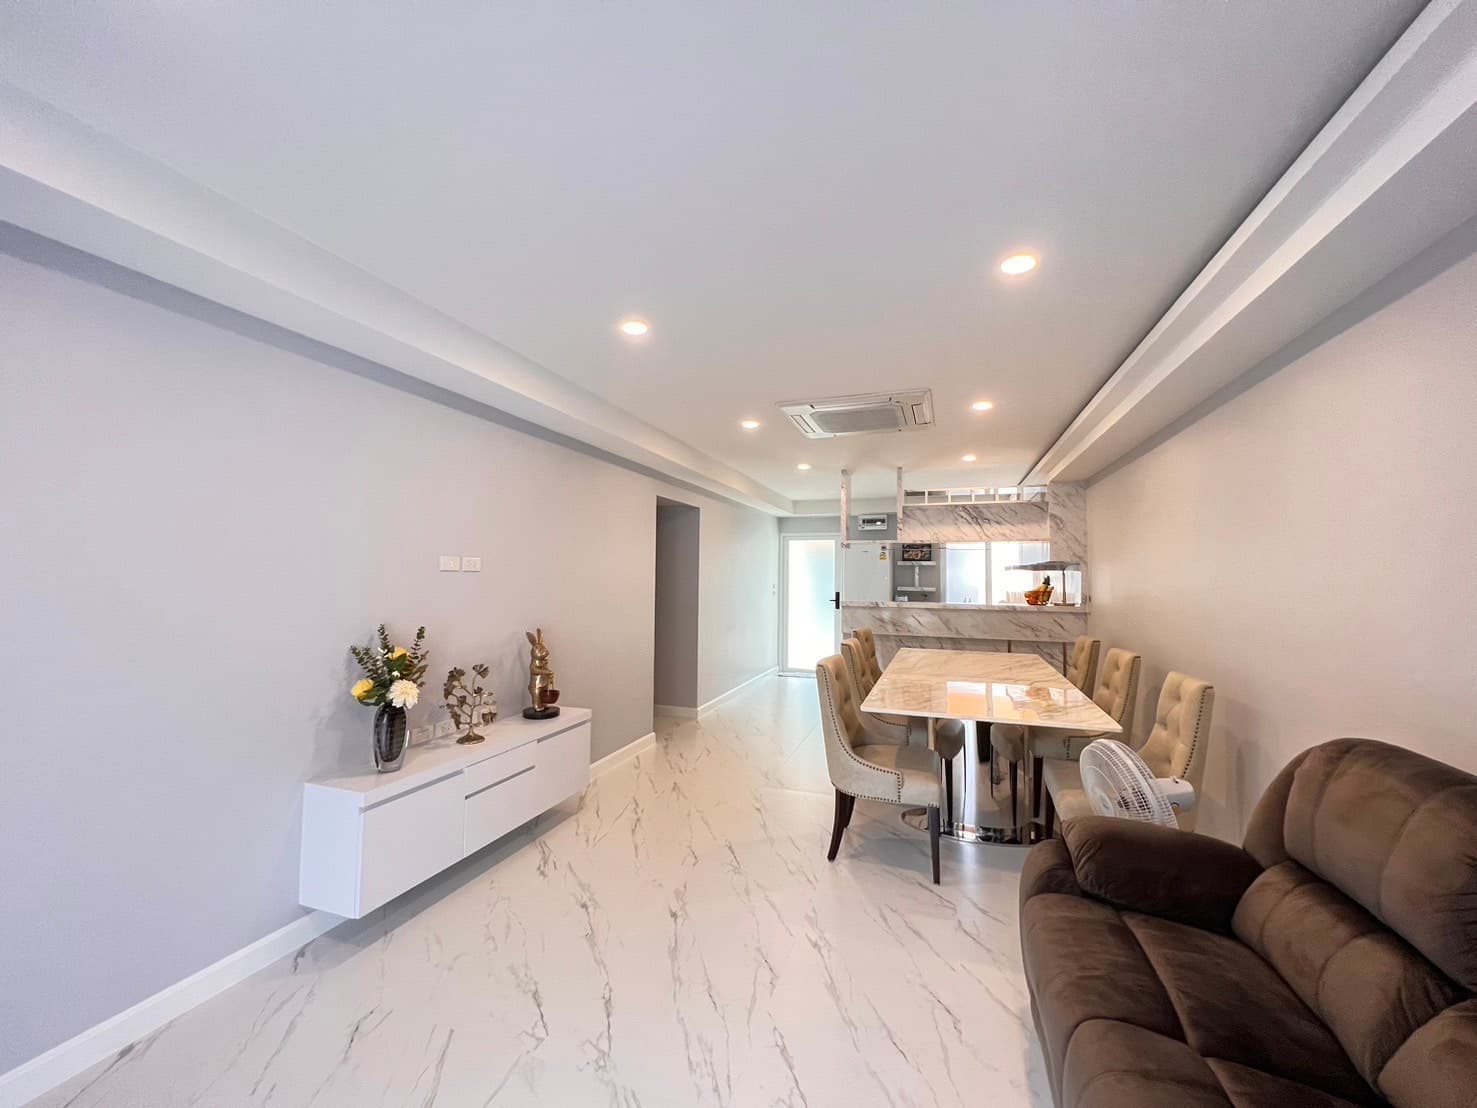
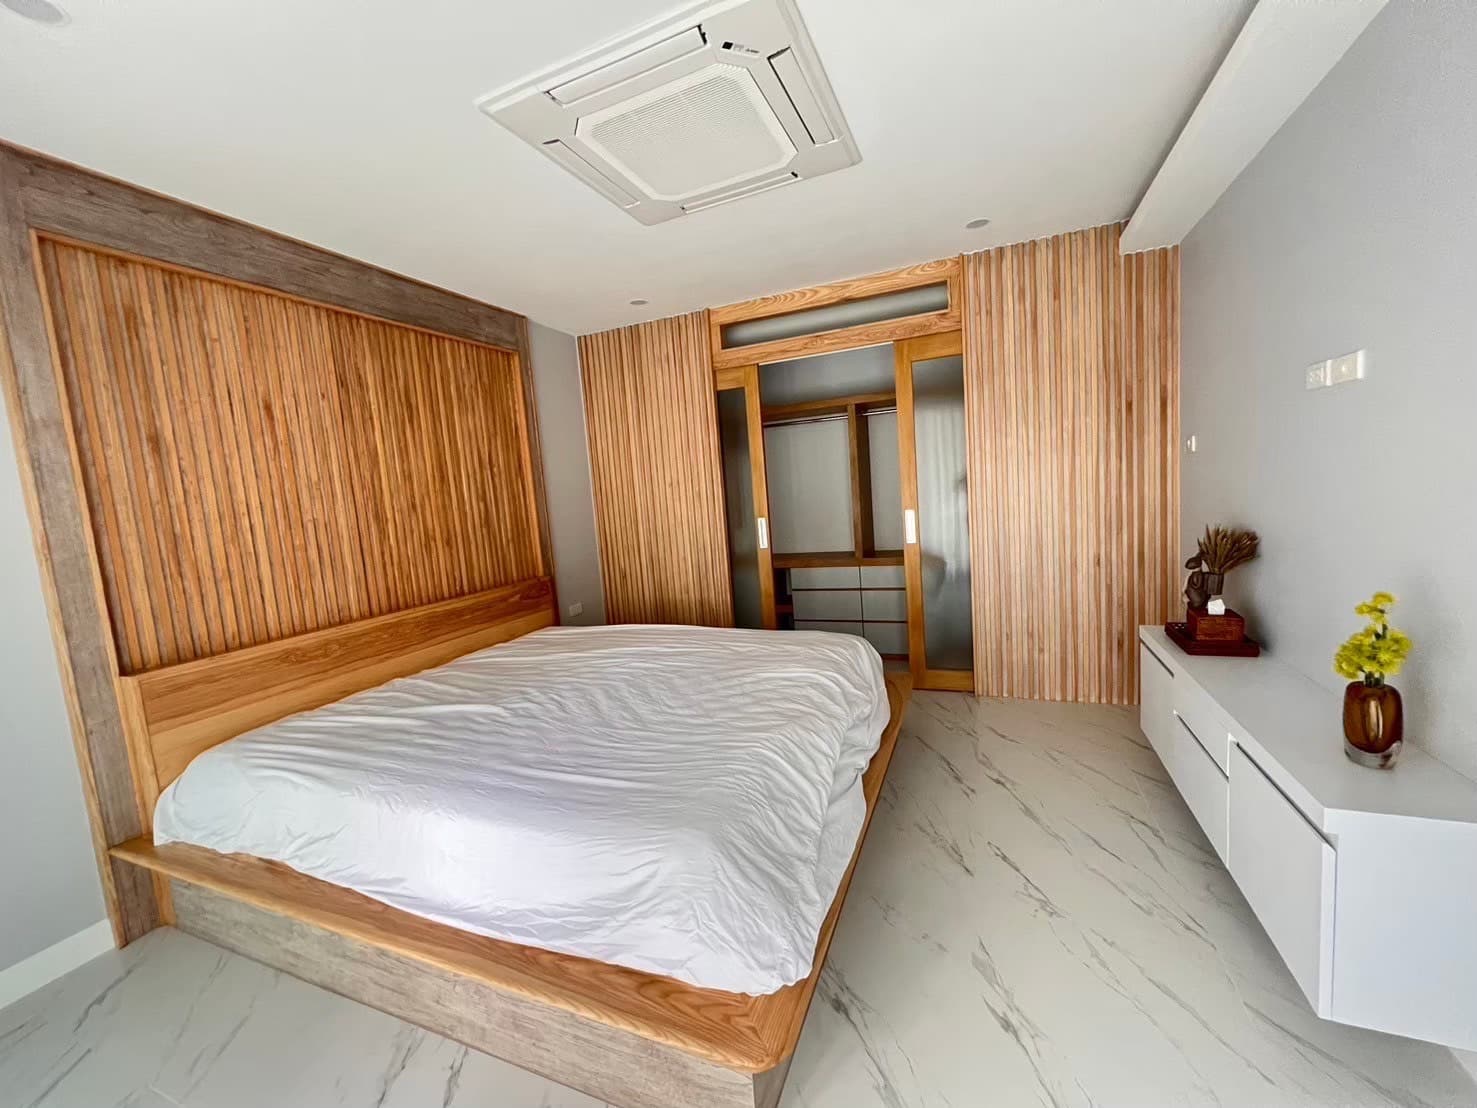
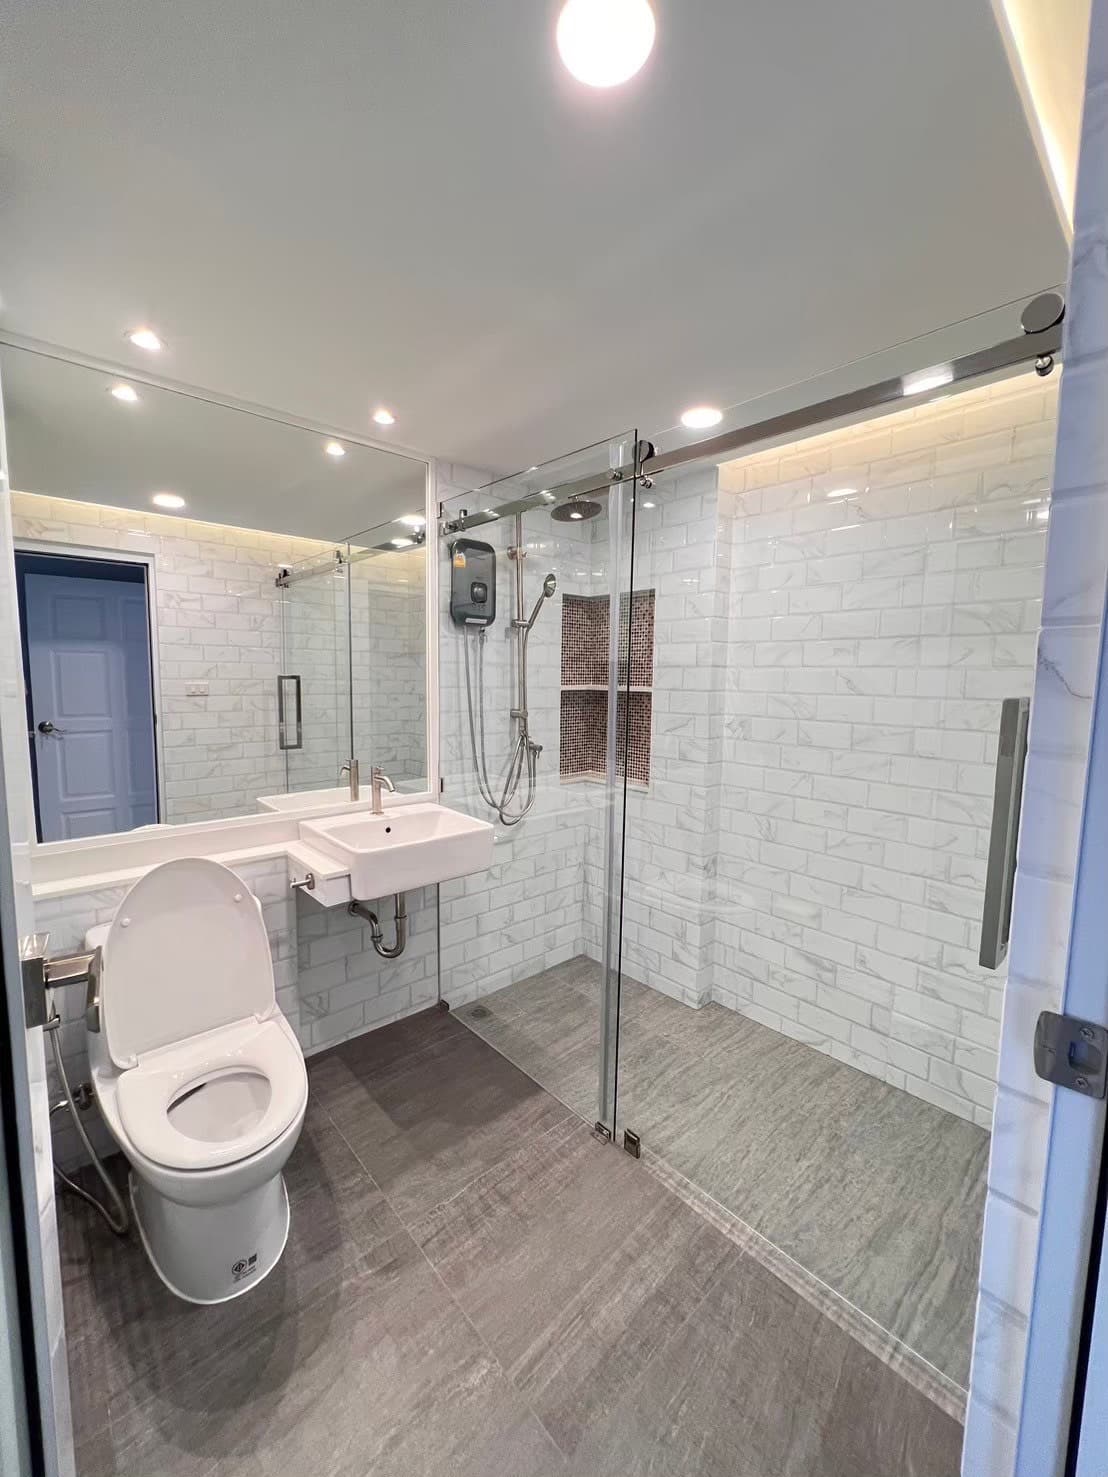
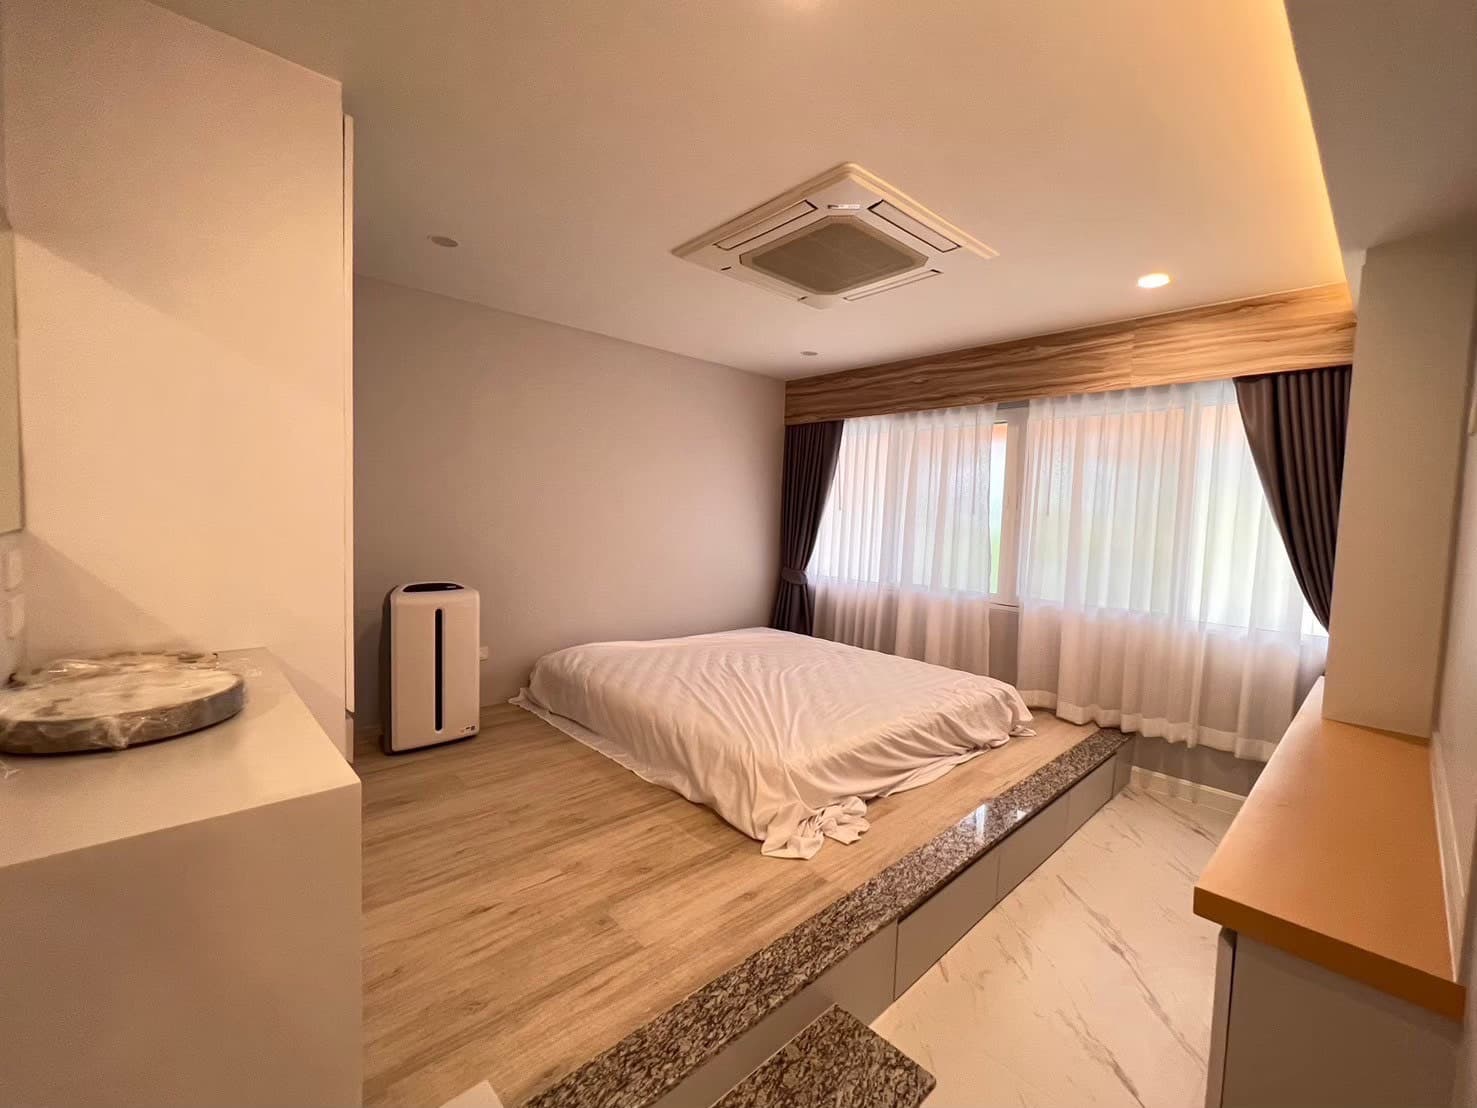
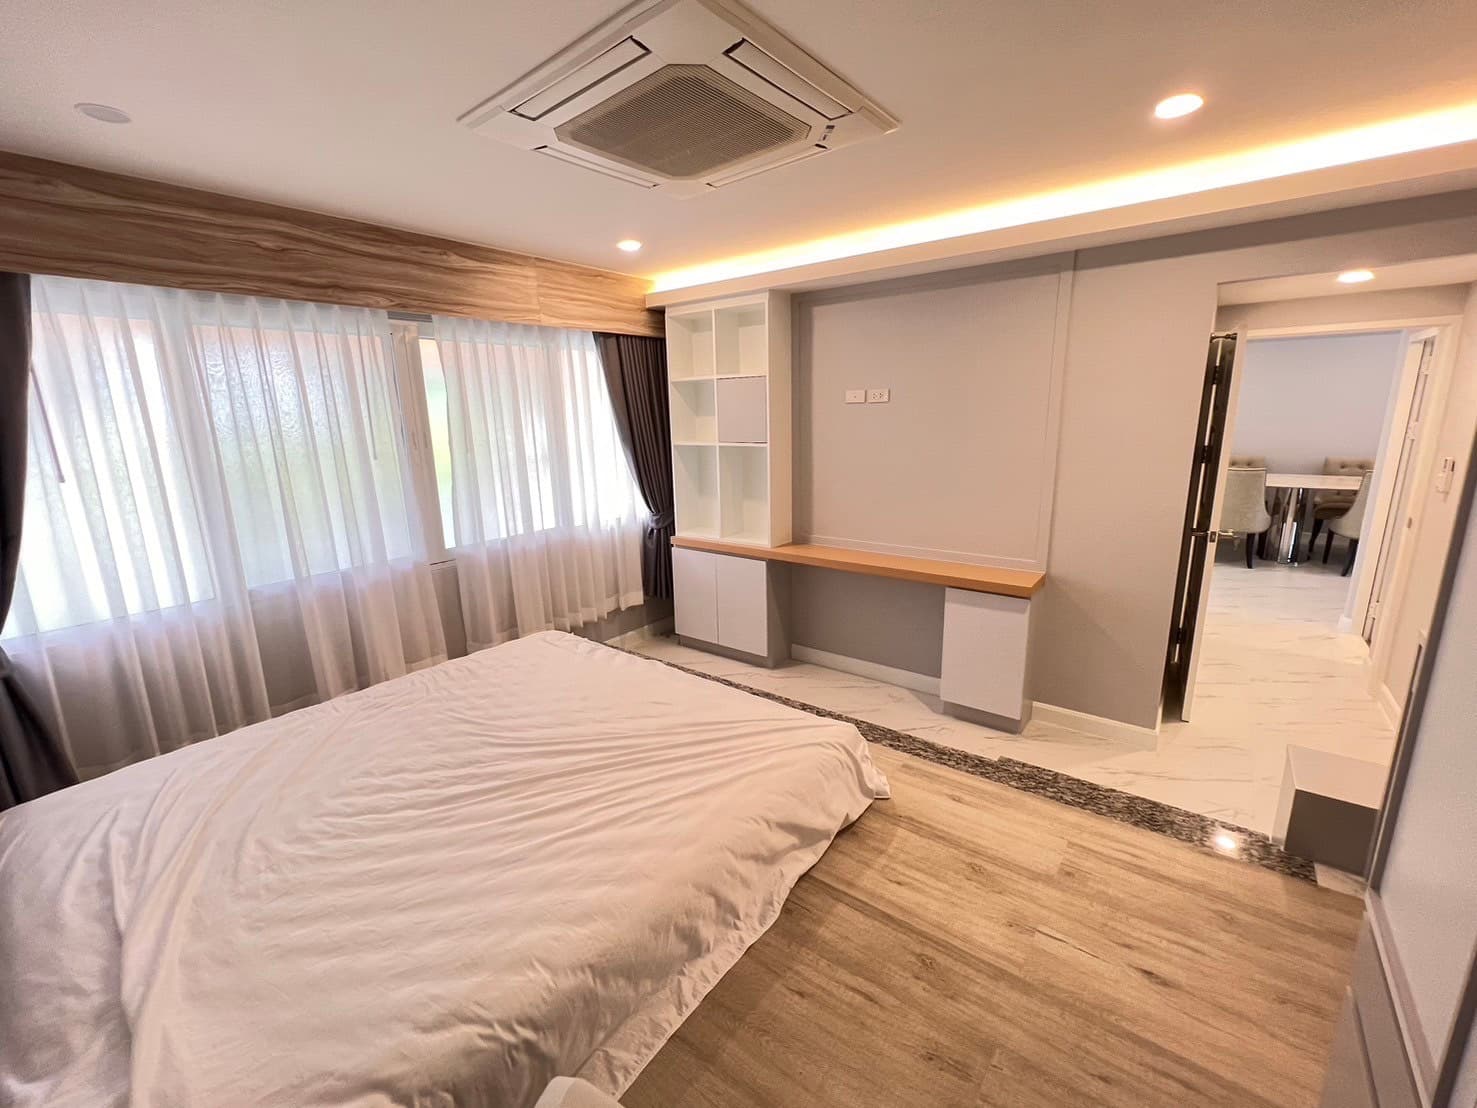
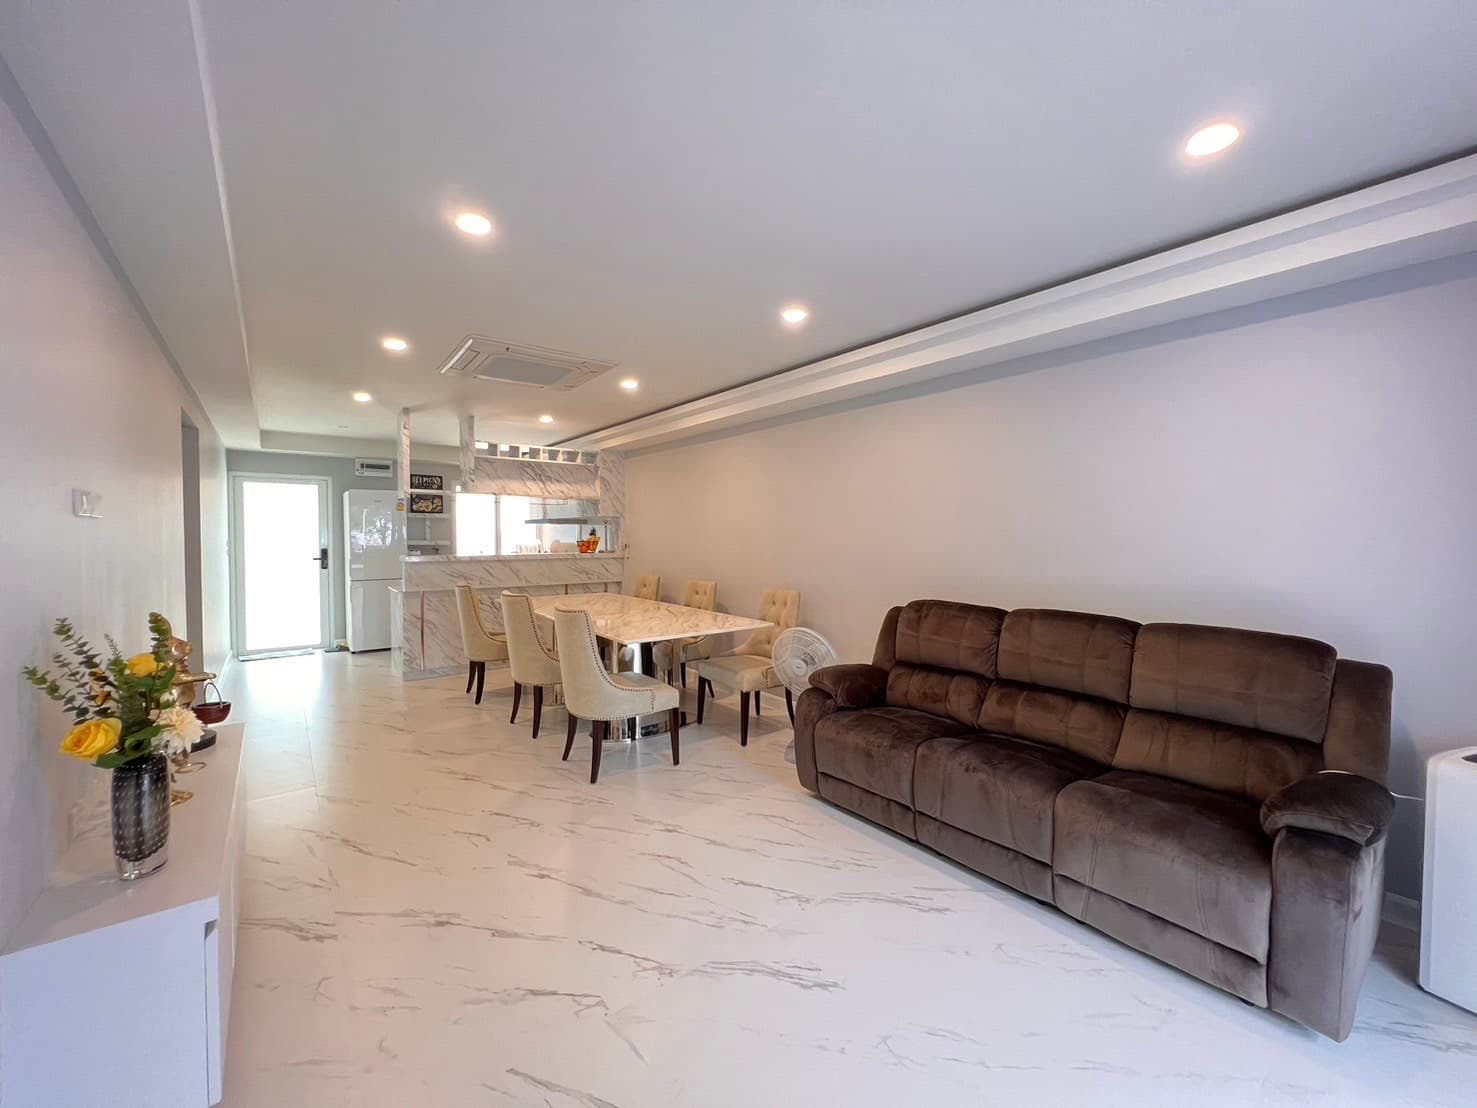
ให้เช่าคอนโดติดทะเล @บางเสร่คอนโดมิเนียม
฿35,000 /เดือน
คำนวณผ่อนบ้าน →บ้าน ที่ดิน คอนโด บางเสร่ →บ้าน ที่ดิน คอนโด สัตหีบ →บ้าน ที่ดิน คอนโด พัทยา →